 Mores
10月22日,港股三大指数集体下挫。截至收盘,恒生指数跌3.09%,报22934.68点;恒生科技指数跌5.03%,报3793.93点;国企指数跌3.20%,报7689.19点。恒生指数日内跌超700点,回落至23000点关口下方。
盘面上,PCB、光通信、人工智能、物理AI、医药及锂电池等板块个股集体走弱,宁德时代、联想集团、布鲁可等个股出现明显跌幅。
指数与盘面概况
恒生指数前一交易日收于23651.87点,22日回落至23000点关口下方,日内下跌超过700点;恒生科技指数由3994.77点降至3800点附近,日内跌幅超过200点。两大指数均在跌破关键点位后进一步走弱,国企指数同步下行。
板块层面,PCB、光通信、人工智能、物理AI、医药及锂电池等方向普遍走低,下跌并非集中于单一行业,而是覆盖了算力硬件、创新药与新能源电池等多个前期受关注的成长板块。
从全天走势看,指数低开后未能组织有效反弹,权重股与题材股同时承压,市场情绪整体偏弱。财联社报道将当日行情概括为恒指全天跌超700点、AI产业链集体下行。
AI与算力硬件回调
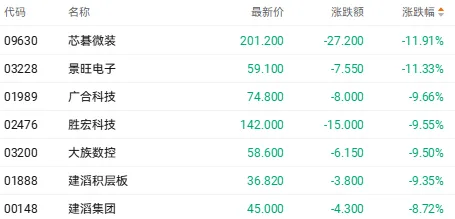
PCB板块跌幅居前,景旺电子收跌11.33%,广合科技跌9.66%,胜宏科技跌9.55%。报道指出,该板块下挫主要受大盘整体情绪走弱拖累,人工智能及相关算力硬件个股由此进入阶段性调整。
光通信与人工智能方向同样明显回落:长飞光纤光缆跌11.79%,剑桥科技跌11.28%,海光芯正跌10.93%;滴普科技跌34.01%,量化派跌21.97%,迅策跌12.49%。物理AI相关个股中,禾赛-W跌13.17%,博泰车联跌10.05%,越疆跌6.49%。
与股价表现形成对照的是,外资机构对算力基建前景仍持乐观判断。高盛在最新研报中大幅上调全球服务器市场规模TAM预测,将2027年、2028年预测分别上调31%和45%,通用服务器与AI服务器的预期也双双上调。
高盛认为,在超大型云端服务供应商CSP资本开支扩张、AI基建投资持续以及存储芯片成本上升的共同推动下,全球服务器市场的上行周期仍在延续。这一判断并未在当日扭转相关硬件的股价走势。
医药股承压原因
医药板块方面,昭衍新药跌11.55%,凯莱英跌10.66%,药明生物跌8.38%。报道将这一走势归因于海外宏观利率与港股流动性的双重压制。
一方面,中东地缘局势再度升温,市场重新定价油价反弹与通胀反复的风险。CME FedWatch数据显示12月加息预期仍处于较高区间,叠加长债供给增加与期限溢价抬升,10年期美债收益率上行至5.13%,对创新药这类长久期资产的估值形成持续压制。
另一方面,10月21日港股南向资金净卖出44.34亿港元,已连续6个交易日出现净卖出,整体流动性同步承压。作为对资金面变化高度敏感的长久期成长资产,医药板块的跌幅因此进一步放大。
宁德时代领跌锂电
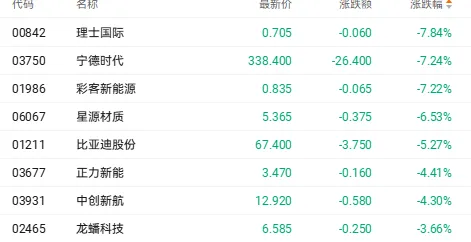
锂电池个股中,理士国际跌7.84%,宁德时代跌7.24%,比亚迪股份跌5.27%。宁德时代的走弱与美银证券最新研报直接相关,该行将其目标价由775港元下调至630港元,同时重申“买入”评级。
美银证券指出,宁德时代2026年第三季度实现净利润212亿元人民币,同比增长15%,但环比下降6%,业绩表现低于该行及市场一致预期。基于此,该行将公司2026年经调整净利润预测下调8.6%至880.56亿元人民币,并将2027年预测下调14.8%至990.6亿元人民币。
研报称,此次调整主要反映了更高的储能系统电池出货量预测,以及更低的电池平均售价与毛利率预期。盈利预测与目标价同步下调,构成当日锂电龙头股价承压的直接背景。
个股异动与机构观点
联想集团跌10.92%,报收23.16港元。消息面上,摩根士丹利、摩根大通、美银证券、中信里昂和中银国际近期相继发布其2026/27财年第二季度业绩前瞻报告,均维持“增持”或“买入”正面评级,目标价集中在46至50港元区间。
机构看好的核心逻辑在于,联想集团基础设施方案业务ISG的收入将保持高增长,运营利润率有望进一步提升;同时PC业务能继续保持行业领先优势及运营韧性。机构观点与当日股价表现出现明显背离。
布鲁可跌21.38%,报收54.60港元。报道称其控股股东近期减持逾384万股,套现约2.51亿港元,大额减持消息令该股当日显著承压,成为盘面跌幅最大的个股之一。
要点
- 恒生指数收跌3.09%,报22934.68点
- 恒生科技指数收跌5.03%,报3793.93点
- 景旺电子跌11.33%,长飞光纤光缆跌11.79%
- 美银证券将宁德时代目标价下调至630港元
- 联想集团跌10.92%,布鲁可跌21.38%
正在读取登录状态…
暂无讨论,说说你的看法吧