 Mores
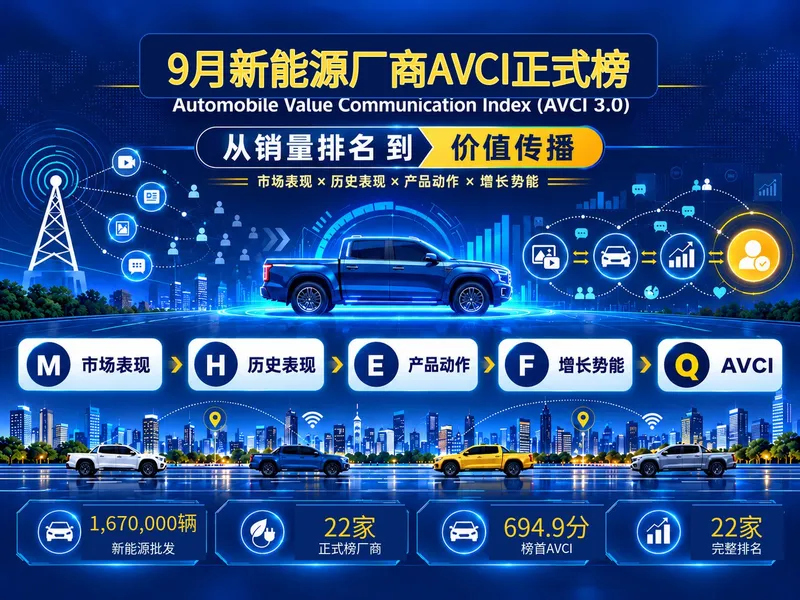
2026年9月,国内新能源乘用车批发量约167万辆,新能源渗透率继续走高。比亚迪单月批发超过45万辆,继续位居新能源厂商首位。
在总量增长的同时,市场分层更加明显:吉利、奇瑞、零跑和长安争夺第二梯队位置,特斯拉仍是用户比较智能电动车时的参照对象,上汽通用五菱、小鹏、小米、蔚来、理想等厂商则分别在规模、智能化和高端化上寻找突破。
9月批发与渗透率
2026年9月新能源厂商AVCI全量正式榜显示,当月新能源乘用车批发规模站上约167万辆,新能源渗透率延续上行。榜单发布方为自主汽车网,数据口径为AVCI3.0,统计时间为2026年9月。
从榜单呈现的结构看,总量扩张的同时,厂商之间的位置正在重新排列。报道将这一变化描述为市场已从普涨进入分层:规模仍是进入比较的前提,但产品密度与持续体验开始决定谁能留在榜单前列。
比亚迪的规模优势
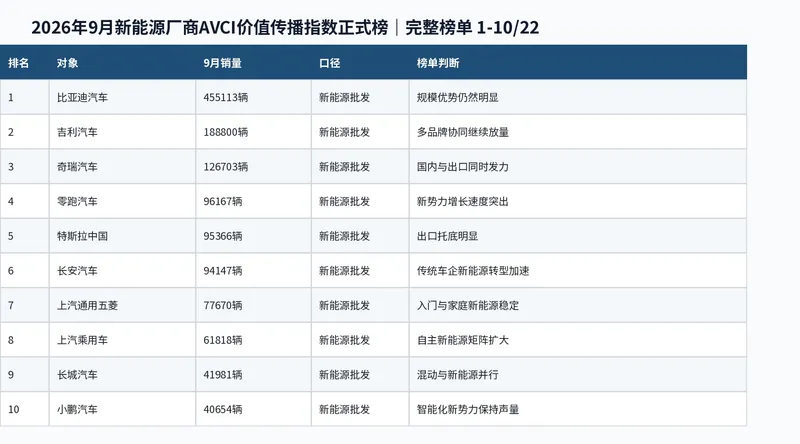
比亚迪继续处在新能源厂商的第一坐标。单月批发超过45万辆,报道认为这一领先已不依赖某一款车的短期爆发,而是建立在完整产品矩阵、渠道覆盖和用户认知之上。
具体到产品结构,入门车型承担扩大规模的角色,中高端产品负责抬高品牌,纯电与混动共同覆盖主流家庭需求。报道称,这种体系能力仍是其他厂商最难复制的地方。
对比亚迪而言,下一步的问题被概括为如何把规模领先转化为长期的品牌资产,而不只是维持单月数字上的优势。
第二梯队的两种路径
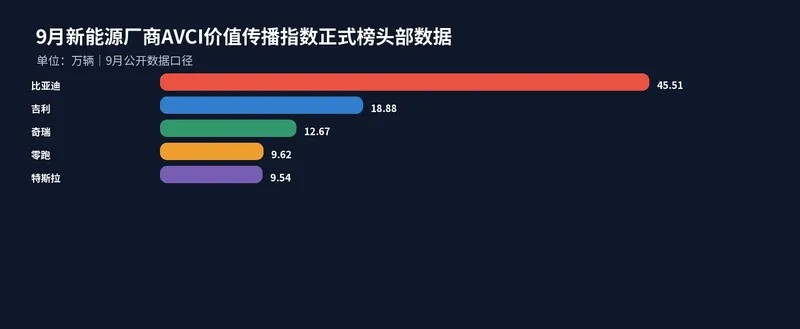
吉利与奇瑞被视为把新能源竞争从单点产品推进到体系竞争的代表。吉利依靠银河、极氪等品牌扩大新能源覆盖,奇瑞则通过多品牌和多动力形式切入更多价格带。报道指出,两家距离比亚迪仍有明显差距,但市场已不再把它们当作转型中的传统车企,而是直接比较谁的产品更快、渠道更稳、用户口碑更可持续。
零跑和长安的上升代表另外两种增长路径。零跑更贴近主流价格带,依靠快速更新和配置效率争取用户;长安则依托制造、渠道和品牌基础,把新能源产品铺进更广的市场。
报道认为,这两家下一步要拼的不是再冲一次月榜,而是交付稳定性、售后响应和用户复购能否跟上。
特斯拉的参照位置
特斯拉仍是新能源市场的默认参照物。报道称,它不一定每个月都拿到最高销量,但品牌识别度和产品记忆仍然很强,用户比较智能电动车时很难绕开它。
压力同样明确:中国品牌正以更快的产品节奏、更丰富的空间配置和更低的使用门槛持续追赶,特斯拉需要给市场新的产品理由。报道把它的优势归结为品牌识别度、产品简洁度和全球影响力,把压力归结为中国品牌越来越快的产品迭代。
在第二梯队内部,分层也已出现。上汽通用五菱靠主流小车和低门槛新能源保持规模,上汽乘用车、小鹏、小米、蔚来和理想分别在智能化、高端化和用户社区上寻找突破,长城、埃安、东风和红旗则在加快产品调整。报道同时提醒,厂商数量在增加,但能被用户清楚说出选择理由的品牌并没有同步增加。
从普涨到耐力赛
报道将当前阶段概括为从普涨进入耐力赛。一次新品发布可以带来声量,一轮优惠可以带来销量,但只有持续的产品动作、真实交付和用户体验,才能让品牌在下一期榜单里继续出现。
对车企来说,新能源转型已不能只看月销量。用户会同时比较价格、补能、智能体验、服务半径和长期使用成本;厂商若不能把这些能力讲成一句清晰的话,就容易在销量上涨的同时失去品牌辨识度。
报道给出的判断是:规模决定谁先被看见,产品密度决定谁能被比较,持续体验决定谁最后留下。下一期排名真正的变量,不是哪个厂商突然冲高,而是谁能把增长变成连续结果。
要点
- 9月新能源乘用车批发约167万辆
- 比亚迪单月批发超过45万辆
- 吉利靠银河、极氪等品牌扩大新能源覆盖
- 零跑贴近主流价格带,靠快速更新和配置效率抢用户
- 竞争已从普涨进入分层,交付与复购成为关键
正在读取登录状态…
暂无讨论,说说你的看法吧