 Mores
国际数据公司(IDC)10月27日发布手机季度跟踪报告。数据显示,2026年第三季度中国折叠屏手机出货量达177万台,同比下降32.7%,已连续四个季度同比下行。同期中国智能手机市场出货量约5806万台,同比下降15.2%。
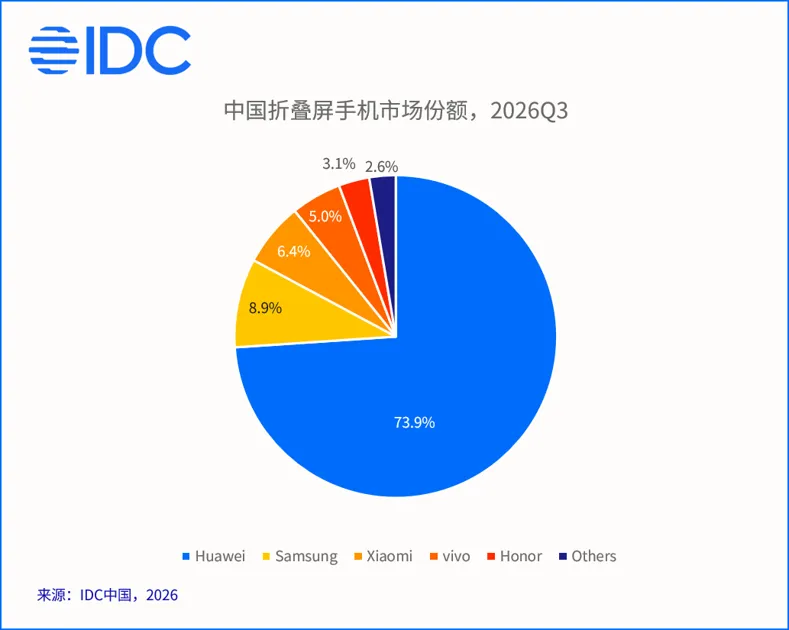
市场份额方面,华为以超过70%的份额占据绝对优势,三星以8.9%位居第二,小米凭借阔折叠新品以6.4%重返第三,vivo和荣耀分列第四、第五位。IDC预计国内折叠屏市场将从下一季度起止跌回暖。
出货量与跌幅
这已是该品类连续第四个季度出现同比下行,降幅与持续时间均表明折叠屏市场正处于调整阶段。
IDC在分析中将下行原因归于传统形态产品的创新边际效应持续递减,认为这类产品已难以激发消费者的换机意愿。与之相对,率先落地阔折叠新形态的品牌凭借差异化产品体验,取得了更优的市场表现。
厂商份额格局
从份额看,华为凭借产品形态最全面的布局仍占据绝对优势,份额超过70%。三星稳居第二,份额为8.9%。
小米依靠阔折叠新品重返第三位,份额为6.4%;vivo和荣耀分列第四、第五位。前五名之外的品牌合计份额有限,市场集中度较高。
新品密集上市
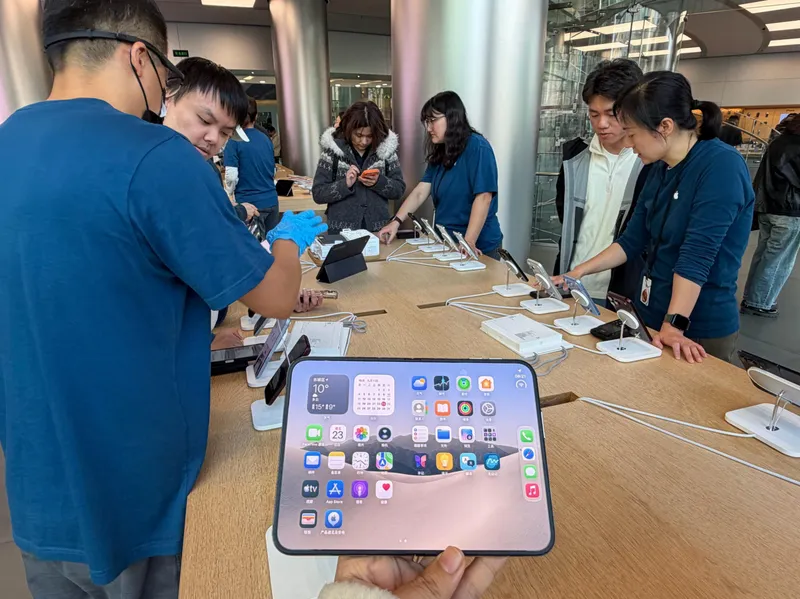
9月初折叠机迎来一波发布潮。华为发布新一代三折叠旗舰Mate XT 2,并首发搭载HarmonyOS 7操作系统;同天小米18 Fold接力登场;随后,苹果首款折叠屏手机iPhone Duo正式亮相。
不过,iPhone Duo自10月23日开售以来,在屏幕损坏、软件适配等方面连续遭遇考验,第三方市场溢价也不断缩水。新品集中上市并未改变当季出货量下行的整体走势。
整体手机市场承压
折叠屏市场的降温也体现出整体市场遇冷。相较上半年约4%的同比降幅,下半年整体市场规模下滑速度进一步加快。
IDC指出,存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
后市预期
IDC预计,国内折叠屏市场将从下一季度起止跌回暖,并重新步入增长轨道。苹果正式入局,以及更多主流品牌将于2027年上半年集中推出阔折叠形态新品,有望逐步修复市场关注度与消费吸引力。
对于整体手机市场,IDC预计存储及其他物料成本将在未来几个季度维持高位,手机产品价格将继续保持增长趋势。大部分消费者对价格上涨仍需时间接受与适应,换机周期可能进一步拉长。
要点
- 三季度中国折叠屏手机出货177万台,同比下降32.7%
- 折叠屏出货已连续四个季度同比下行
- 华为折叠屏份额超过70%,三星8.9%居第二
- 小米以6.4%份额重返第三
- 三季度中国智能手机整体出货约5806万台,同比下降15.2%
正在读取登录状态…
暂无讨论,说说你的看法吧