 Mores
11月19日,“宁德向理想一天发3封催款邮件”“理想i6押宝宁德电池惨遭断供”两条话题登上微博热搜,将理想汽车与宁德时代维持近十年的供应关系推到公众面前。双方对外仍称是战略伙伴、例会照常沟通,但过去一年围绕产能分配、交付缺口与召回责任的分歧已逐步公开化。
矛盾可追溯至2025年9月理想i8产能爬坡期,此后i6电池包交付减半、MEGA起火召回等事件接连发生。2026年理想启动“去宁化”,增资欣旺达动力并推动自研“连山”电池上车,宁德时代则从其主要客户名单中淡出。
热搜背后的矛盾
两条热搜的表述指向两个方向:一边是理想拿不到电池,一边是宁德时代追着要钱。寥寥几十个字,把一段维持近十年的合作关系摊开在公众面前。坊间用“分手”“决裂”来概括两家关系的变化,但这场矛盾并非一日形成,而是从2025年下半年起逐步累积。
矛盾的起点可追溯到2025年9月。彼时理想i8正处于产能爬坡期,理想希望暂停提货,宁德时代则坚持要求提走全部产出的电池,十辆卡车因此滞留溧阳基地门口,宁德时代以扰乱秩序为由报警,“报警抓理想”的话题即源于此。
i6交付减半
2025年四季度,宁德时代作为i6电池的独家供应商,理想方面下达了8000个电池包的产能指标,宁德实际仅交付4000个,理由是“产能不够”。缺口达到50%,远超行业15%的正常偏差,业内将其视为重大供应事故。
交付缺口的直接后果体现在终端。理想当时手握约4万台i6订单,年内只交付2.9万台,近一万台订单被迫拖入2026年。
有行业分析认为,宁德时代产能利用率高达96.9%,在资源紧张时优先向有股权绑定的客户倾斜;理想虽是S级客户,却无资本捆绑,在产能分配中天然处于劣势。
MEGA召回与责任分歧
真正让双方关系走到临界点的是MEGA起火召回事件。2025年11月,一台MEGA起火,排查指向冷却液防腐缺陷,存在热失控风险,理想计划召回1.1万余台车辆。
在责任分担上,双方出现明显分歧。宁德时代建议“单点处理、大事化小”,当理想高管追问是否共担责任时,宁德方面未作答复。
召回账面损失为11亿元,实际支出超过20亿元,全部由理想独自承担。这一事件被视为双方信任基础松动的重要节点。
理想的去宁化布局
进入2026年,理想开始系统性地调整电池供应策略。年初的财报会议中,理想宣布自2026年起全系采用“理想品牌+宁德品牌”双电池路线;下半年,李想在二季度沟通会上再度明确,下半年自研电池将陆续搭载全系车型。
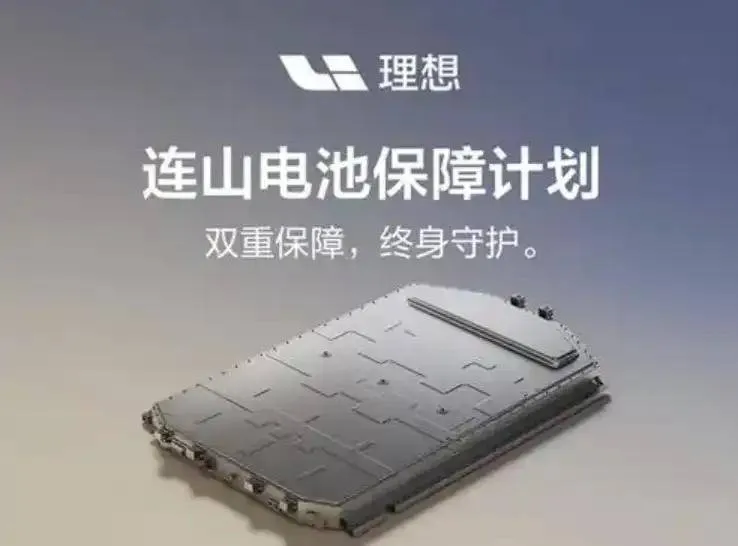
资本层面的动作同步展开。三季度,理想斥资26.5亿元增资欣旺达动力,成为其第二大股东;紧接着官宣全系车型搭载自研“连山”电池,并承诺自研电池因质量问题自燃将赔付同配置新车。
落地进度方面,目前理想自研电池已在L8、L6、i8上搭载,MEGA与i9首批交付宁德电池后将全量切换。装机数据也印证了变化:6月理想还是宁德时代第四大客户,占比6.8%;到8月已从其前五大客户中消失,转而成为欣旺达第一大客户,占比高达39%。
车企与电池厂关系之变
理想与宁德时代的风波,表面是i6断供与MEGA召回的责任纠纷,本质上是新能源行业从增量抢产能时代进入存量竞争、成本与安全博弈的一个标志性事件。
越来越多主机厂选择“自研+参股二线电池厂”的组合。小米推出自有品牌“龙甲电池”,电芯由中创新航、欣旺达等提供,全流程由小米把控;鸿蒙智行通过巨鲸电池平台引入国轩高科、中创新航等多家供应商;蔚来确认自研大圆柱电池两年内量产。
传统车企同样加速向上游布局:奇瑞今年3月推出犀牛电池推进装车验证;吉利2025年整合电池业务成立吉曜通行,目标两年内自有电芯自供比例达三成;广汽、长安、上汽发力自研及固态电池,长安“金钟罩”固态电池已进入装车验证阶段。
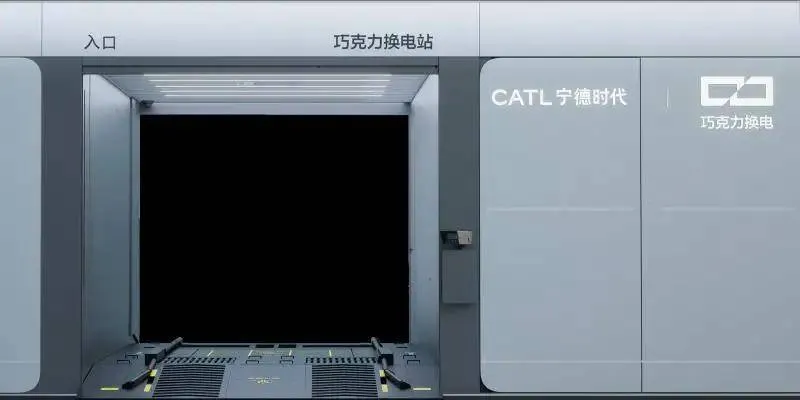
宁德时代自身也在调整业务重心,开始不计成本地做换电业务。其巧克力换电站已在全国200座城市落成超过2500座,年底将冲刺3000座,到2027年这一数字将翻倍至6000座。车企与电池厂商的关系正从“采购”走向“全链路负责”的深度协同,单一客户的绑定力随之减弱。
要点
- 11月19日两条相关话题登上微博热搜
- 2025年四季度理想下达8000个电池包指标,宁德实际交付4000个
- 理想手握约4万台i6订单,年内交付2.9万台
- MEGA召回账面损失11亿元,实际支出超20亿元由理想承担
- 理想斥资26.5亿元增资欣旺达动力成为第二大股东
正在读取登录状态…
暂无讨论,说说你的看法吧