 Mores
QuestMobile数据显示,2026年8月国内TOP50应用月度使用时长排行中,字节系产品总时长份额已达41.8%,腾讯系下滑至28.6%,双方差距从一年前的3.3个百分点扩大到13.2个百分点。
The Information披露的数据显示,2026年上半年字节跳动收入约1200亿美元,同比增长30%,同期阿里为753亿美元、腾讯为590亿美元,合计1343亿美元。文章认为,在横跨社交、内容、游戏、电商等全赛道布局上,目前能与字节正面抗衡的国内互联网公司只剩腾讯。
投资打法退场
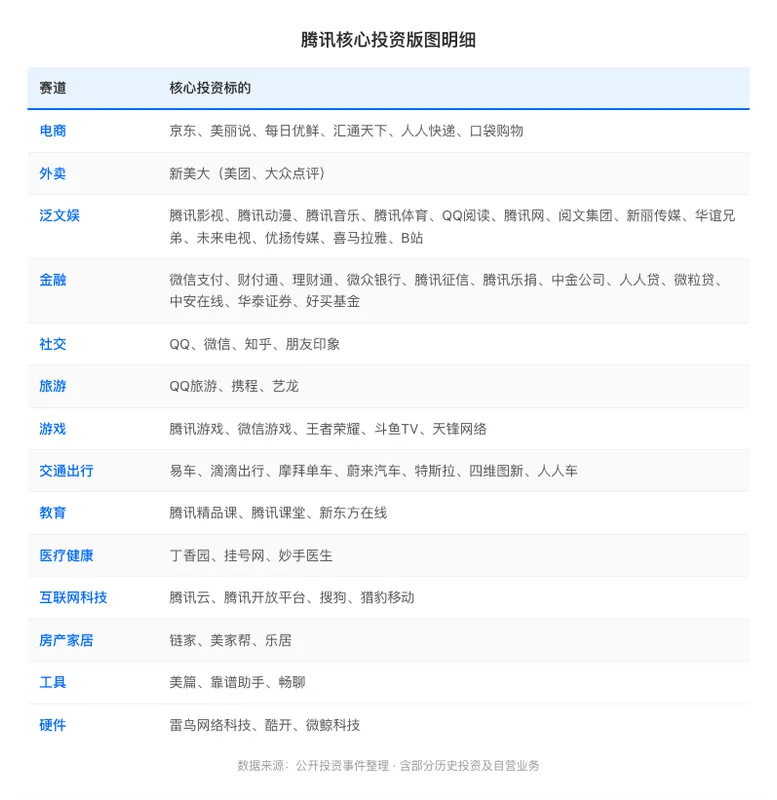
文章回顾,移动互联网红利爆发初期,巨头争夺新赛道多通过资本入局,自身守住核心基本盘。腾讯守社交、阿里守电商,非核心赛道交给被投企业,腾讯曾战略投资京东、大众点评,阿里在社交端则借助微博、陌陌、趣拍。
这一模式近年明显收缩。IT桔子数据显示,2023年上半年腾讯、百度、阿里、字节和美团5家大厂投资公司数合计仅42家,为上年同期的三分之一,同比减少66%。同年年末南都梳理,腾讯、阿里、字节、美团、小米、百度、京东7家企业2023年对外投资113起,比2022年减少100起;腾讯历史最高点投资公司数达294家,2023年上半年只有17家。
阿里在2024年以后一度开始出清,银泰百货、高鑫零售、红星美凯龙、圆通速递、三江购物、灵犀互娱等多家企业遭到出售或减持。
文章给出的解释是,行业从增量转入存量,投一个赛道跑出独角兽的逻辑失效;同时细分赛道基本被填满,电商、外卖、出行、短视频、长视频等领域的CR5普遍超过80%。《中国移动互联网2026年上半年大报告》显示,28%的行业APP面临使用次数与时长同比双降,42%的行业出现次数或时长单一下降。
互相攻入腹地
字节与腾讯的正面交锋已覆盖多条业务线。文章列举:短视频领域,抖音冲击腾讯的内容防线,促使腾讯亲自做视频号;内容领域,番茄以免费模式冲击阅文的付费体系;游戏领域,朝夕光年侵蚀腾讯的游戏基本盘;办公领域,飞书对标企业微信。
腾讯的反击同样直接:视频号切割短视频市场,其直播电商对标抖音电商;红果制霸短剧后,腾讯上线绿泡泡。文章形容双方战线犬牙交错,处处正面交锋。
文章还提到字节的产品节奏:从自媒体、短视频到大模型、AI漫剧,连续做出今日头条、抖音、豆包、红果。作者认为,其他巨头难以复制这种连续押中爆款应用的能力,行业百家争鸣的局面已难再现。
短剧成新交战点
短剧是当前最受关注的新战场。红果短剧独立APP日活突破1.68亿,同比增长107%,超过腾讯视频、爱奇艺、优酷、芒果TV四大长视频平台日活总和;用户日均使用时长约125分钟,超过抖音与微信。
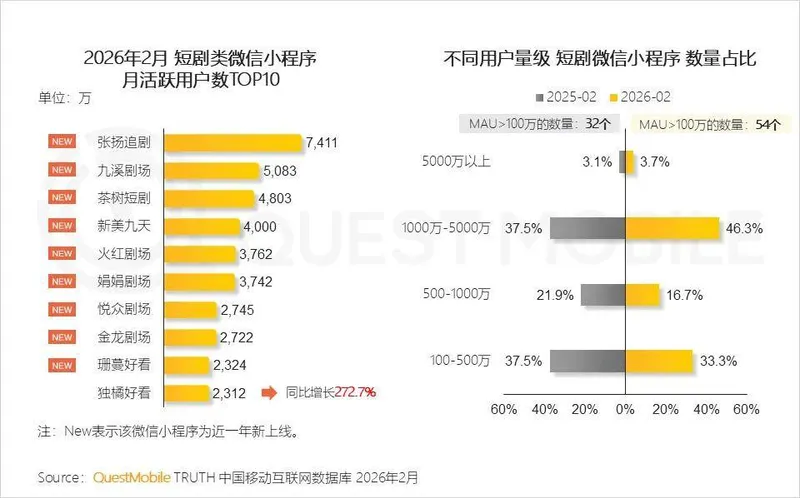
腾讯的底牌在微信生态。QuestMobile《2026短剧行业洞察报告》显示,微信生态内短剧小程序月活已达4.27亿,反超独立短剧App整体的3.35亿;月活超100万的短剧小程序从32个增至54个。2023年12月《科创板日报》曾报道,短剧播出渠道中微信小程序占比约80%。
10月19日,微信与视频号联合发起公众号小说改编微短剧第一期激励活动。灰度数据显示,绿泡泡用户人均观看时长约为行业大盘的5倍,留存率达2.5倍以上;AI短剧《影后芽芽》上线3天播放量破亿,双端触达超1000万用户。
但微信短剧的4.27亿月活分散在众多小程序中。今年2月,量级最高的张扬追剧、九溪剧场月活均在5000万以上,单个产品仍无法与红果超3亿的月活相比。文章认为,如何把分散流量聚合起来,是绿泡泡首先要解决的问题,也有媒体质疑腾讯做绿泡泡是在反自己。
存量竞争未有终局
字节一侧也面临变现压力。9月界面新闻等媒体报道,抖音信息流广告加载率已在15%左右,逼近承载上限;字节被曝调整抖音电商的GMV和广告收入预期,并压低电商、生活服务的信息流加载率,抖音电商相关负责人否认了部分GMV数据,但未公布替代口径。10月末红果下线金币功能,被质疑难以消化无效流量。
成本端投入仍在加码。据报道,字节计划将今年资本开支上调至超2000亿元人民币,比去年底讨论的1600亿元增长25%以上;阿里2025财年资本支出859.72亿元,2026财年整体支出约1450亿至1500亿元。
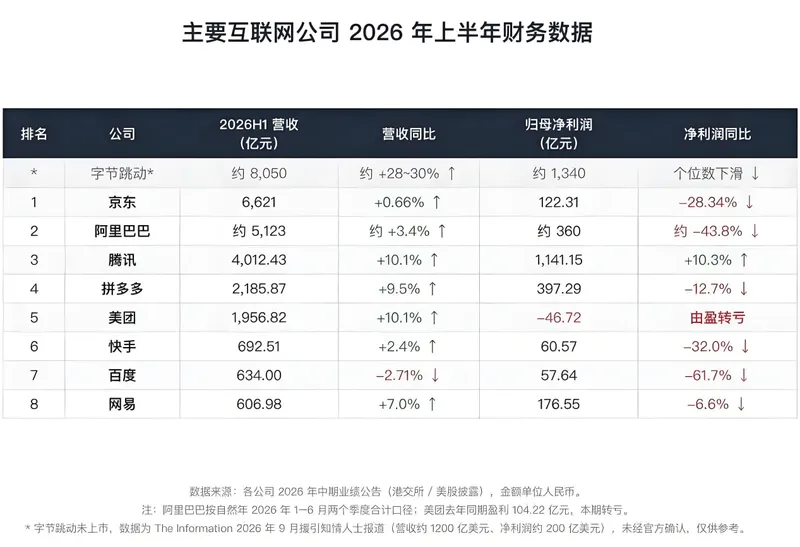
盈利表现出现分化。2026年上半年8家主要互联网企业中,除百度外其余7家营收同比上升,但净利润端除腾讯外其余7家均出现不同程度同比下降,研发投入则普遍增长。
创业空间也在收窄。截至2026年7月1日,IT桔子独角兽数据库显示中国在榜独角兽企业517家,总估值约2.39万亿美元,AI和机器人占多数。文章据此判断,电商、外卖、长视频、社交等成熟赛道格局趋于固化,竞争会随用户注意力迁移不断切换战场,不存在一锤定音的终局。
存量竞争未有终局
按这一口径,字节系产品合计占据41.8%的用户时间,腾讯系为28.6%。一年前两者的差距只有3.3个百分点,如今已扩大到13.2个百分点,腾讯系Top50应用时长份额也从2025年6月的31.9%降至2026年6月的29.7%。
来源文章认为,百度、网易、美团、快手等公司或转向重压AI、或深耕垂直赛道,主线业务出现下滑,全域扩张的野心有所收敛。在横跨社交、内容、游戏、电商等全赛道布局、并拥有足以与字节抗衡的流量基本盘这一点上,目前只剩腾讯。
不过去重流量呈现另一幅图景。2026年6月的数据显示,腾讯去重流量为12.81亿,居第一;阿里约12.65亿;抖音约12.59亿,排第三。第二季度腾讯营销服务收入增长22%至436亿元,是公司增速最快的主要业务。
要点
- 字节系应用总时长份额达41.8%
- 腾讯系时长份额下滑至28.6%
- 双方时长差距一年内从3.3个百分点扩大到13.2个百分点
- 字节上半年收入约1200亿美元,同比增长30%
- 阿里与腾讯上半年收入合计1343亿美元
正在读取登录状态…
暂无讨论,说说你的看法吧