 Mores
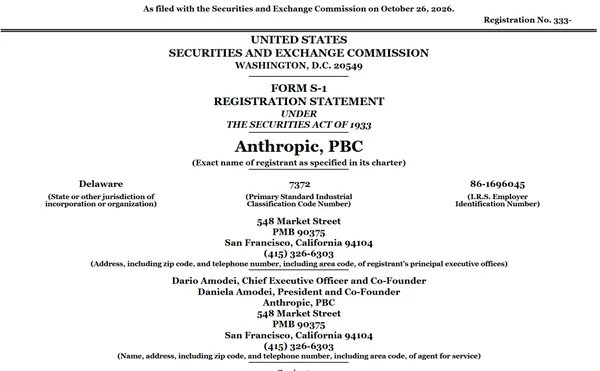
美国证监会近日公开了Claude母公司Anthropic的注册版本招股书,Anthropic抢在OpenAI之前公开账本,距离成为美国前沿大模型第一股仅差一步。据国信证券汇总测算,加上设备融资租赁、云计算承诺、算力协议和芯片采购,Anthropic已签订至少6570亿美元算力合同,期限最长至2045年。
招股书同时披露了收入结构:2026年上半年约80%的收入来自token消耗的按量计费,约20%来自订阅模式;截至2026年9月30日,年化收入超过10万美元的企业客户超过11900家,一年前为950家。
招股书与IPO进展
美国证监会公开的这份注册版本招股书,让Anthropic在上市进程上先于OpenAI披露了财务与合同信息。来源称,此次公开是预热大半年的“史上最大IPO”取得的实质性进展,公司距离成为美国前沿大模型第一股仅差一步。
招股书的内容不止于财务数据,还包括收入模式、客户结构、算力采购承诺以及经营效率的连续变化。这些信息此前并未以完整账本的形式对外呈现,因此成为外界判断前沿模型公司经营状况的参照。
6570亿美元算力合同
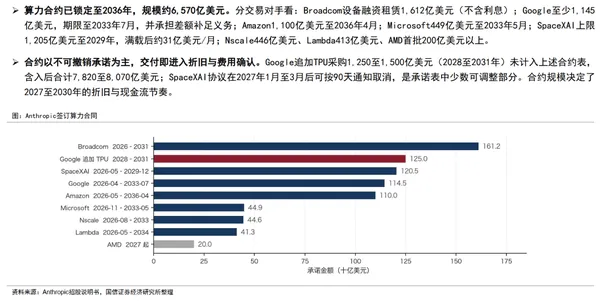
招股书直接披露的固定或保底承诺约为2656亿美元,6570亿美元则是在此基础上加入可选追加额度和部分可取消协议后的口径。
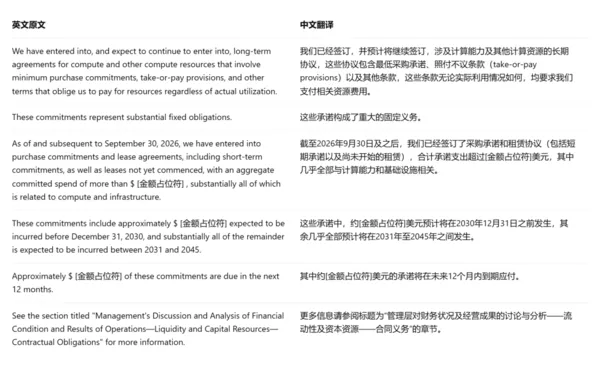
已披露的合同中,Broadcom设备融资租赁为1612亿美元,不含利息;Google至少1145亿美元,期限至2033年7月,并承担差额补足义务;Amazon为1100亿美元,期限至2036年4月;Microsoft为449亿美元,期限至2033年5月;SpaceXAI上限为1205亿美元,期限至2029年,满载后约31亿美元每月;Nscale为446亿美元,Lambda为413亿美元,AMD首批在200亿美元以上。招股书预计,剩余大部分承诺将在2031年至2045年间发生。
招股书还写明,Google追加的1250亿至1500亿美元TPU采购未计入上述汇总。国信证券估算,若将这部分纳入,总规模可能达到7820亿至8070亿美元。来源将这批合同描述为提前安排未来多年所需的芯片、设备、云资源和数据中心能力。
收入结构与客户增长
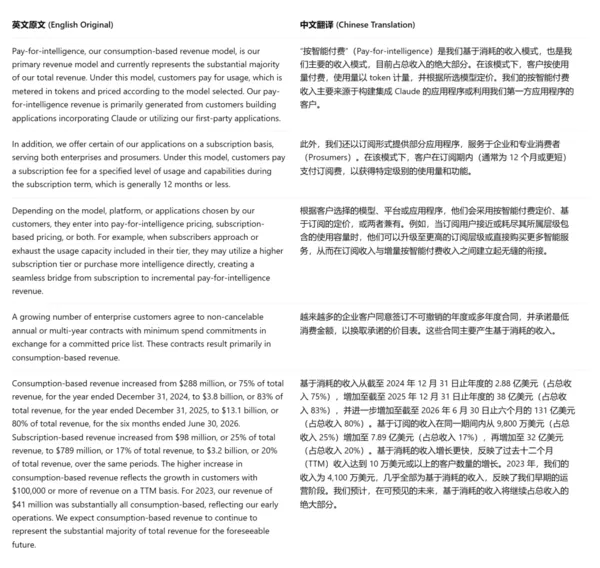
收入结构上,2026年上半年约80%的收入来自token消耗的按量计费,客户按所选模型和使用量付费;订阅模式约占20%,用户支付固定费用获得特定级别的使用权限。两种模式在实际使用中衔接,订阅用户耗尽套餐额度后会转为按量付费。此外,越来越多企业签订含最低消费承诺的不可撤销年度或多年度合同,以换取稳定价目表,这类合同同样主要产生消耗性收入。
客户规模的变化更为明显。这些客户覆盖全部财富10强、超过50%的财富500强以及超过30%的全球2000强企业。
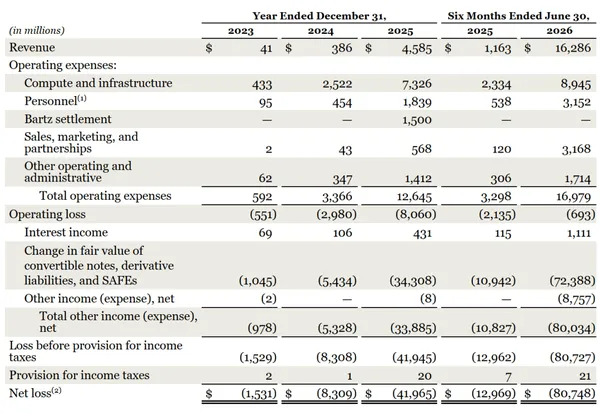
收入绝对值同样在快速抬升:2023年全年为4100万美元,2024年为3.86亿美元,2025年为45.85亿美元,2026年上半年已达162.86亿美元。招股书披露的净收入留存率约为900%,即同一批客户一年后的支出规模约为一年前的9倍。来源把客户使用分为个人提效、流程提速和内嵌智能三层,认为使用深度增加会带动调用量与订阅档位上升。
单位算力收入变化
招股书给出连续五个季度的单位算力收入曲线:2025年第二季度每投入1美元算力对应约0.40美元收入,第三季度为0.75美元,第四季度为1.45美元,2026年第一季度为1.80美元,第二季度为2.08美元。来源称,一年时间这一指标提升了5.2倍。
经营利润率按调整后口径同步改善:2025年第一季度为-221%,第二季度为-129%,第三季度为-93%,第四季度为-84%,2026年第一季度收窄至-13%,第二季度转正至19%。按GAAP口径,2026年上半年经营亏损约6.93亿美元,但第二季度经营层面已转正,经营利润约9.74亿美元;来源称巨额净亏损主要受非经营因素影响。
效率改善的来源包括训练算法优化带来的成果复用,推理侧的缓存、批量处理和上下文压缩,以及在自有企业基础设施上运行的成本低于从云厂商获取算力。Anthropic同时适配AWS Trainium、Google TPU、NVIDIA GPU和AMD GPU,并建立可互换的算力池,按任务类型调度不同来源的算力。
来源还提到Agent使用闭环拉长了推理需求:一次任务可能拆解为目标、搜索、调用工具、生成并执行代码、检查结果等数十次模型调用。Anthropic披露,2026年9月公司代码库中90%的贡献由Claude完成。
风险与不确定性
长期合同的效果取决于调用量增长能否跑在算力成本之前。来源指出,如果企业使用深度没有继续增加,长期承诺就可能转为固定成本;若调用量增长领先,这些合同则构成供给优势。
招股书本身也提示了增长的不确定性,称近期增长可能反映早期采用阶段的动态特征、人工智能市场的初期阶段以及客户初期的快速扩张,这些趋势随时间推移可能难以持续;公司预计收入增长率将下降,且随着收入基数增加和市场成熟,下降幅度可能很大,并比预期更为迅速。
来源还提到,黄仁勋在GTC大会上预测到2029年算力芯片都将处于供给紧张状态,Anthropic的合同因此也被视为锁定需求暴涨时的优先供给权。但这一模式能持续多久,取决于模型降价之后客户调用量能否继续增长。
要点
- Anthropic注册版招股书由美国证监会公开
- 已签算力合同至少6570亿美元,最长至2045年
- 2026上半年约80%收入来自token消耗
- 年化收入超10万美元企业客户超11900家
- 2026上半年收入162.86亿美元
正在读取登录状态…
暂无讨论,说说你的看法吧