 Mores
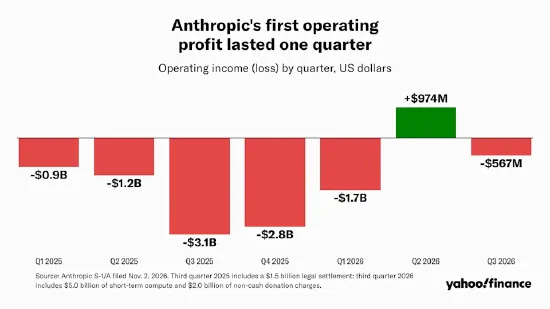
Claude大模型开发企业Anthropic在提交给美国证券交易委员会(SEC)的IPO申报文件中,首次披露合计约8950亿美元的履约承诺,几乎全部用于算力与数据中心建设,其中约700亿美元需在一年内到期支付。这一总额接近其截至9月末所持现金及短期投资(约1320亿美元)的七倍。
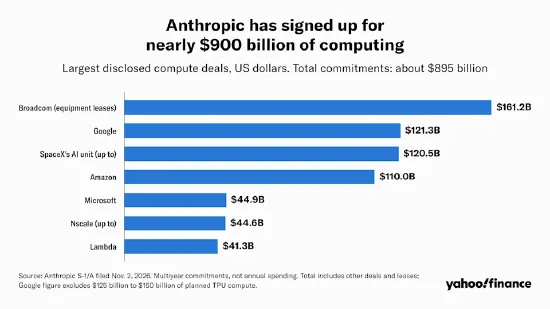
申报文件同时披露第三季度经营业绩:营收从第二季度的116亿美元升至约170亿美元,但当季录得5.67亿美元营业亏损,而上一季度公司刚实现9.74亿美元营业利润。
巨额算力账单
这笔约8950亿美元的履约承诺,在申报文件中被归入合同义务与采购承诺,用途几乎全部指向算力与数据中心建设。其中约700亿美元需在一年内到期支付,意味着短期内的现金支出压力已经具体化。
从时间分布看,截至2030年末,将有近4500亿美元履约承诺陆续到期,其余部分则延伸至更远的年份。仅采购承诺一项,就从2025年末的550亿美元升至约3140亿美元,增幅在一年多时间内相当显著。
与资金储备对照,Anthropic截至9月末持有现金及短期投资约1320亿美元,履约承诺总额约为这一数字的七倍。文件同时显示,公司大部分算力资源会提前12至18个月锁定采购,以长期合约换取相对稳定的成本。
三季度业绩转折
亏损的来源在文件中有所交代。上个季度实际业务需求超出已预定算力产能,公司不得不额外采购50亿美元短期算力,文件称这类短期算力当前成本远高于长期合约。此外,一项捐赠配捐计划带来20亿美元非现金费用,进一步放大了亏损。
西港研究合伙公司分析师杰伊・戈德伯格在文件提交三天前已公开预警,认为这波盈利不会持久,公司或许还能在未来一两个季度实现盈利,但之后会再度陷入亏损。
供应商与采购承诺
按供应商拆分,博通排在首位,设备租赁相关金额约1610亿美元;谷歌约1210亿美元,高于上一版申报文件中的1145亿美元;SpaceX的AI业务部门最高可达1205亿美元;亚马逊为1100亿美元。
除上述已计入履约承诺的部分,Anthropic还计划再向谷歌采购1250至1500亿美元的芯片,并预计向AMD采购超200亿美元产品。这两笔交易未签订固定金额履约承诺,因此不计入8950亿美元的总额。
Evercore ISI分析师马克・马哈尼在首版申报文件发布后写道,对超大规模云厂商而言,Anthropic同时身兼客户、竞争对手、销售渠道与被投资方多重身份。这一关系也解释了其采购规模为何同时牵动多家云与芯片厂商。
违规客户与折扣影响
申报文件估算,今年前九个月,有5%至7%的营收来自违反其使用规则与商业条款的客户。公司已于8月、9月加大监管打击力度,并提示此次整治行动可能会压低未来整体营收,拖累增长速度。
价格因素同样影响收入。新模型降价以及各类折扣,使第三季度营收直接减少约6亿美元。这一数字与当季5.67亿美元的营业亏损规模相近,显示定价策略对当期业绩的影响不可忽视。
散户认购与股权稀释
申报文件显示,部分股份将通过嘉信理财、富达、Robinhood、SoFi以及摩根士丹利旗下E\ Trade平台向普通投资者发售,不过发行价格区间与发行总股数暂未公布。
现有股东与潜在投资者还将面对股权稀释。Anthropic目前有17.7亿份流通股票期权,同时为新股权激励计划预留最高29.5亿股。戈德伯格对此评价称,就IPO环境而言,这无疑是相当棘手的局面。
要点
- 履约承诺合计约8950亿美元,几乎全部用于算力与数据中心
- 约700亿美元需在一年内到期支付
- 第三季度营收约170亿美元,营业亏损5.67亿美元
- 上一季度营业利润为9.74亿美元
- 采购承诺从2025年末的550亿美元升至约3140亿美元
正在读取登录状态…
暂无讨论,说说你的看法吧