 Mores
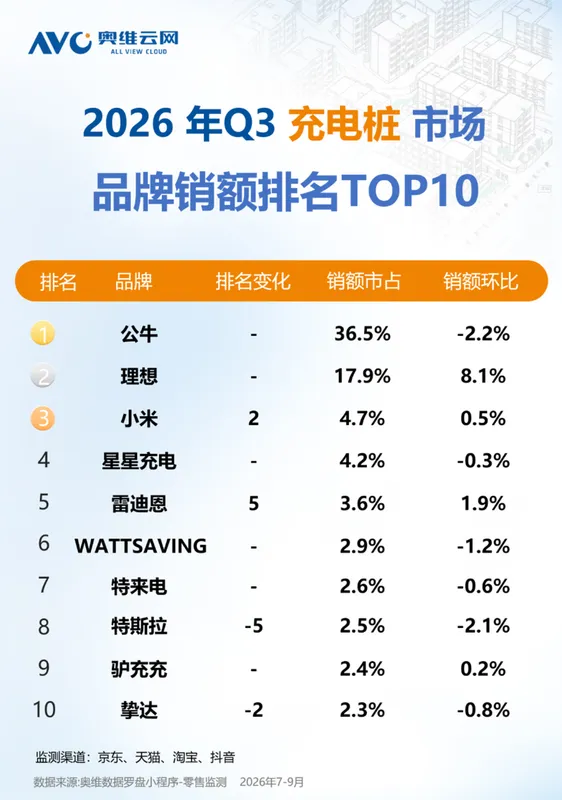
奥维云网11月20日公布2026年第三季度充电桩线上市场数据:当季线上销售额5.2亿元、销量46.6万台,环比分别增长3.6%和2.9%,平均售价1119.3元。公牛以36.5%的销额占比排名第一,理想、小米分列第二和第三。
排名前三的品牌合计销额占比达59.0%,较第二季度提高5.99个百分点。理想零售额增长90.1%、零售量增长96.5%,是头部品牌中变化最大的一个;特斯拉销额占比2.5%,排名下降五位至第八。
整体市场规模
从品类结构看,家用充电桩是新能源车主在具备安装条件后的常见选择,也是此次线上数据的主要构成部分。来源指出,随着新能源汽车进一步普及,充电桩市场预计还将继续扩大。
头部品牌格局
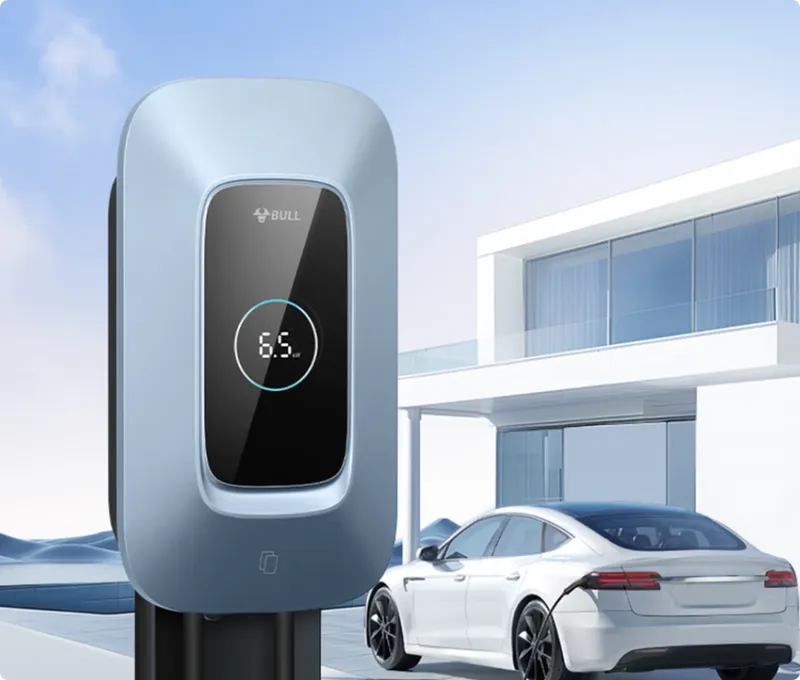
在品牌排位中,公牛以36.5%的销额占比位居第一,环比排名没有变化,但销额环比下降2.2%。理想以17.9%的销额占比排名第二,环比排名同样保持不变,销额环比增长8.1%。
小米当季冲入前三,销额占比4.7%,环比排名提升两位,销额环比增长0.5%。公牛、理想、小米三家合计销额占比达到59.0%,较第二季度提高5.99个百分点,接近六成,显示线上充电桩市场的头部集中度在上升。
值得注意的是,排名第一的并非汽车品牌,而是以电工产品见长的公牛;特斯拉虽然整车销量表现突出,其充电桩在线上市场却未进入前五。
理想与小米的增长
理想是第三季度头部品牌中变化最大的一个。来源将增长主要归因于新车交付带动的充电桩销量,其中理想7kW单品占该品类全渠道销量的17.53%。
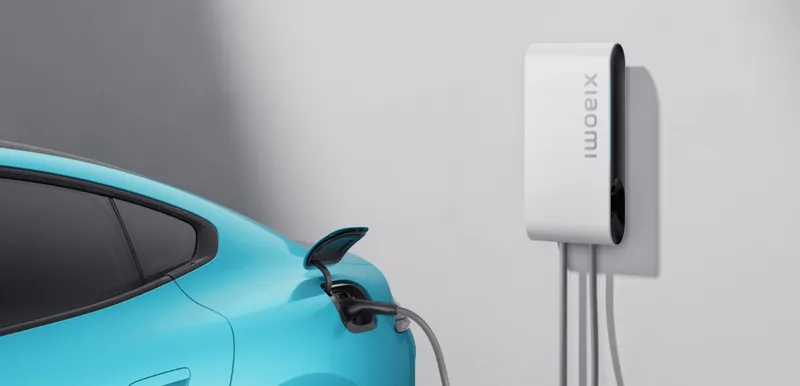
小米的排名从第五位提升至第三位,零售额增长16.7%,零售量增长19.8%,呈现稳步增长态势。其产品主要包括7kW家用桩和20kW直流家用桩,其中7kW家用桩较受欢迎,零售额约占该品牌整体的六成左右。
其他品牌排位
排名第四至第十位的品牌依次为:星星充电销额占比4.2%,环比排名不变,销额下降0.3%;雷迪恩占比3.6%,环比排名提升五位,销额提升1.9%;WATTSAVING占比2.9%,排名不变,销额下降1.2%;特来电占比2.6%,排名不变,销额下降0.6%。
特斯拉以2.5%的销额占比排在第八位,环比排名下降五位,销额下降2.1%;驴充充占比2.4%,排名不变,销额提升0.2%;挚达占比2.3%,环比排名下降两位,销额下降0.8%。
从榜单看,除汽车品牌外,多家充电设备专业厂商和新兴品牌进入前十,部分品牌在消费端的知名度相对有限。
线上口径的局限
来源明确提示,上述数据仅反映充电桩线上市场的表现,并非全渠道数据。因此各品牌的整体市场份额、线下安装渠道的销售情况,不能直接以此排名推断。
榜单中未出现比亚迪、小鹏、零跑等品牌,来源对此仅作现象描述,未给出这些品牌在线下或其他渠道的具体数据。线上口径下的集中度变化和品牌位次,仍需结合更完整的渠道数据来看。
要点
- 三季度充电桩线上销售额5.2亿元,销量46.6万台
- 公牛销额占比36.5%,排名第一
- 理想销额占比17.9%,零售额增长90.1%
- 小米销额占比4.7%,排名升至第三
- 特斯拉销额占比2.5%,排名降至第八
正在读取登录状态…
暂无讨论,说说你的看法吧