 Mores
AI算力需求爆发正在改变半导体产业长期沿用的分工模式。芯片尺寸增大、先进制程与先进封装复杂度上升,使设计、制造、封装、测试各环节高度耦合,传统“各管一段”的协作方式开始失效。
头部芯片企业已通过预付款、长期协议和跨厂合作提前锁定制造资源,原本互为竞争对手的晶圆代工厂与封测厂也开始在部分工序上互相承接业务,产业链正从固定分工转向网状协作。
传统分工为何失效
过去半导体产业链的分工相对清晰:设计公司定义产品,晶圆代工厂负责制造,封测厂承接后续加工,各环节依靠订单和统一技术标准对接。AI算力需求爆发后,这套流程开始难以维持。芯片尺寸不断增大,先进制程与先进封装复杂度同步上升,一颗AI芯片能否交付,取决于晶圆、HBM、封装基板、测试等多个环节,任何一环都可能成为制约因素。
英伟达Blackwell架构的GPU采用双芯粒设计,通过高速互连把两颗芯粒整合为一个计算单元,并搭配高带宽内存提供数据吞吐能力。这类设计能继续扩大计算规模,也让制造过程更加复杂。单纯依靠晶体管微缩已难以满足全部性能需求,先进制程、HBM内存和先进封装共同决定芯片的性能上限。
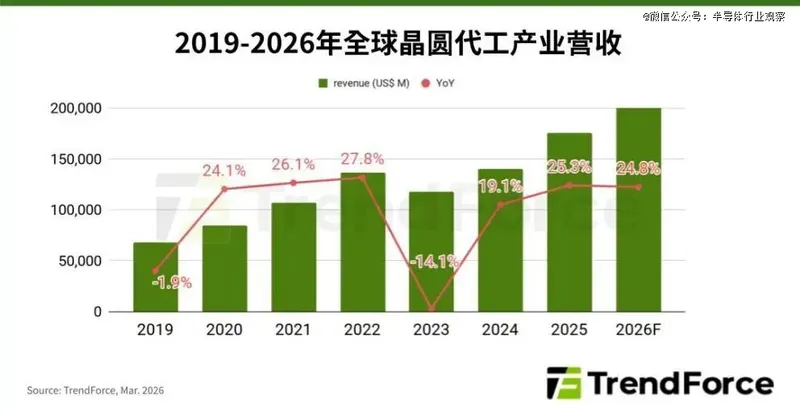
需求端的压力同样明显。TrendForce在2026年3月预计,全年全球晶圆代工产业营收将同比增长24.8%,达到约2188亿美元;台积电5/4nm及更先进制程产能到2026年底仍将维持满载。拉动这轮高负荷运转的,是英伟达、AMD的AI GPU,以及谷歌、AWS、Meta等云厂商与AI企业的自研芯片订单。封装环节的CoWoS等2.5D先进封装产能自2023年以来持续紧张,压力还扩散到封装设备、基板和关键材料领域。
芯片公司提前锁定产能
在先进制造资源紧缺的情况下,仅靠下达订单已不足以锁定稳定供给,头部芯片企业开始通过长期协议、产能预留和预付款提前介入供应商的资源规划。2026年7月,安靠与英伟达签署15亿美元的多年期先进封装及开发协议,英伟达支付预付款,支持安靠扩大美国本土先进封装产能;同年10月21日,双方又宣布韩国扩产合作项目,美韩两地相关协议总额达到30亿美元。
测试环节也出现类似安排。英伟达向京元电子提供11亿美元产能预留预付款,资助其在美国建设测试工厂、采购生产设备,项目大规模量产目标定在2027年4月。基板供应链上,英伟达于10月21日公布与Ibiden、三星电机和欣兴电子合作,计划未来三年将相关基板产能提升至当前水平的2.5倍,其中Ibiden扩建日本大野工厂也获得英伟达的产能预留预付款支持。
这些合作意味着设计公司正以资金和长期需求承诺参与供应商的扩产与产能分配,供应商获得更明确的需求信号,客户争取到更有保障的制造资源。但这一模式也会放大两极分化:能够承诺长期大额订单的头部企业可以优先抢占紧缺产能,资金实力和议价能力偏弱的中小厂商获取优先供货资格将更加困难。
竞争对手互相代工
预付款能提升供给确定性,但新产线建设和工艺验证都需要周期,制造能力无法短期凭空扩张。AI芯片相关企业因此开始把部分生产环节交给原本属于竞争阵营的同行。10月8日,格芯与台积电签订为期五年、总金额约20亿美元的长期制造协议,格芯将在纽约州马耳他的工厂为台积电CoWoS先进封装生态供应硅中介层,项目预计2028年上半年逐步进入量产。
两家企业本是晶圆代工赛道的竞争对手,此次合作中格芯转为承担制造配套角色。台积电通过外部采购补齐硅中介层供给,把资源集中投向核心的先进制程与封装业务;格芯则盘活现有制造能力,切入AI先进封装这一增长较快的领域。双方并未放弃竞争,而是结合各自技术储备、产能条件与成本考量,对具体工序重新做了拆分。
HBM供应链上也有类似变化。据《首尔经济日报》2026年10月18日报道,英伟达正与三星、台积电合作开发定制化高带宽内存NVHBM,内存底座的逻辑芯片计划采用台积电3nm工艺生产。若该方案落实,一款HBM产品的不同制造环节将由多家企业依据各自技术与产能优势共同完成,选择合作对象时考量的不再只是竞争关系,还包括工序所需的技术能力、产能条件与交付效率。
代工与封测边界模糊
AI芯片越来越依赖多芯片集成和高带宽内存,先进封装对互连密度和精细线路的要求不断提高,工艺开始向晶圆制造靠拢。例如重布线层(RDL)的制造需要更复杂的光刻技术,以形成更精细的线路结构。与此同时,晶圆代工厂面临产能分配压力,需优先保障先进制程业务,部分后端工序为专业封测厂留下承接空间,晶圆厂与封测厂由此进入同一片市场。
台积电通过CoWoS等技术将逻辑芯片与高带宽内存集成在同一封装中,并把先进封装纳入3DFabric技术体系,先进封装不再只是封测厂的独有业务。另一面,以安靠为代表的封测企业正逐步掌握部分过去更多由晶圆代工厂承担的后端制造能力。官方披露,安靠早已布局2.5D封装,并与三星等企业共同开发面向高性能计算和AI芯片的H-Cube方案;公司管理层曾表示,随着技术成熟,2.5D封装、微凸块和晶圆级扇出封装等技术可能逐步进入OSAT的业务范围。
边界模糊并不意味着只能相互替代。2024年,台积电与安靠宣布合作,计划在美国亚利桑那州建立更紧密的先进封装与测试协作模式;2026年双方又签订为期十年的协议,进一步推进当地先进封装能力建设。按照公布安排,台积电负责先进晶圆制造,安靠承接相应的封装与测试服务,为客户提供从晶圆制造到封装测试的衔接。
设计企业介入制造工艺
分工模式的变化还体现在制造技术的研发迭代上。计算光刻、缺陷检测和制程控制等环节需要大量计算资源与复杂软件工具。过去设计公司提交版图文件后,工艺调试与优化基本由晶圆厂和设备厂商承担;如今设计企业手中的算力平台与AI工具开始深度介入制造全流程。
2026年5月,英伟达与台积电公布合作,将英伟达的加速计算与AI技术用于半导体设计和制造环节。台积电借助英伟达CUDA-X库及AI模型,优化计算光刻运算、晶体管与制程仿真、先进制程控制和晶圆厂运营优化,并在缺陷检测环节使用英伟达Metropolis和TAO Toolkit等技术推进视觉AI检测能力。
英伟达公开资料称,其GPU加速的cuLitho计算光刻库相较传统CPU方案,在同等总拥有成本下可将成本效率或处理周期改善20%-50%,cuEST库在化学模拟场景中平均可实现约50倍加速。这并不代表AI能取代多年积累的工艺经验,先进制程仍高度依赖设备、材料、工艺积累与海量验证;变化在于制造企业开始把外部加速计算与AI能力纳入研发和生产工具链,用于缩短仿真分析周期、提高检测效率并辅助复杂流程调优。
要点
- TrendForce预计2026年全球晶圆代工营收同比增长24.8%
- 台积电5/4nm及更先进制程产能到2026年底维持满载
- 英伟达与安靠美韩两地协议总额达30亿美元
- 格芯与台积电签订五年约20亿美元制造协议
- 英伟达向京元电子提供11亿美元产能预留预付款
正在读取登录状态…
暂无讨论,说说你的看法吧