 Mores
Anthropic 近日公开首次公开募股(IPO)的 S-1 招股书草稿。文件显示,这家估值达万亿美元级别的公司与其主要投资方之间存在高度交织的关系:亚马逊、谷歌和微软既是股东和债权人,也是分销伙伴和竞争对手。
招股书公开后数日,谷歌与亚马逊财报因营收未达预期、自由现金流为负而令投资者失望,谷歌股价单日下跌 12%,随后整个科技板块从高点回落约 10%。
招股书与市场反应
Anthropic 的 S-1 招股书草稿公开后,市场对 AI 相关资产的估值开始出现松动迹象。此前,为大型科技与芯片公司承担表外融资角色的 neoclouds 类实体已先一步承压。
数日后,谷歌与亚马逊相继发布财报,营收未达预期,自由现金流为负且高于市场预期。
来源提到,Anthropic 去年亏损 800 亿美元,亚马逊的自由现金流为负 420 亿美元。传统上以现金充裕著称的大型科技公司,如今正在大量消耗资本,投资者开始讨论 AI 泡沫是否正在消退。
谁在控制 Anthropic
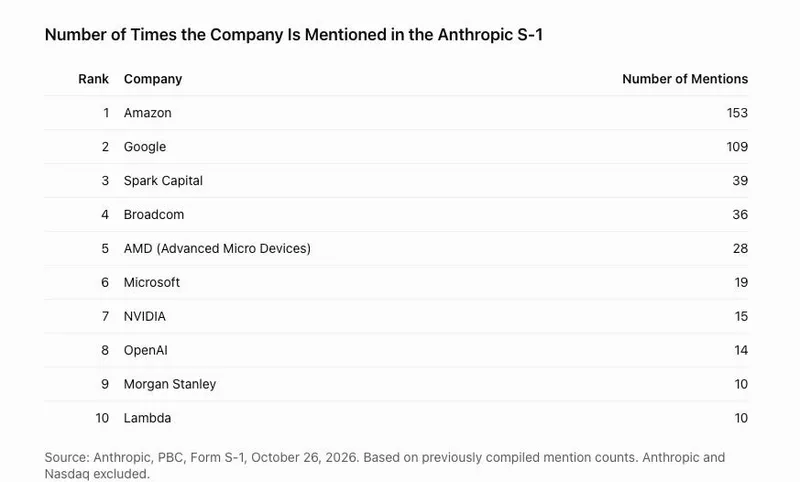
招股书显示,Anthropic 的股东名单与其竞争对手高度重叠。谷歌持有约 15% 的股份,亚马逊持股在 10% 至 12% 之间,微软持股比例未披露但规模较小。
这三家公司同时是 Anthropic 的主要分销渠道,合计销售其约 50% 的产品,包括 Microsoft 365 中的 Claude 以及 Chrome 中的 Claude。它们也作为客户使用 Claude,并为 Anthropic 提供运营业务所需的许多内部工具。
Anthropic 在风险因素中承认,与亚马逊、谷歌和微软的关系“产生了难以完全预见或缓解的潜在利益冲突”,并称这些战略伙伴同时扮演投资者、客户、分销伙伴和竞争对手的角色。
被反复提及的第三方公司
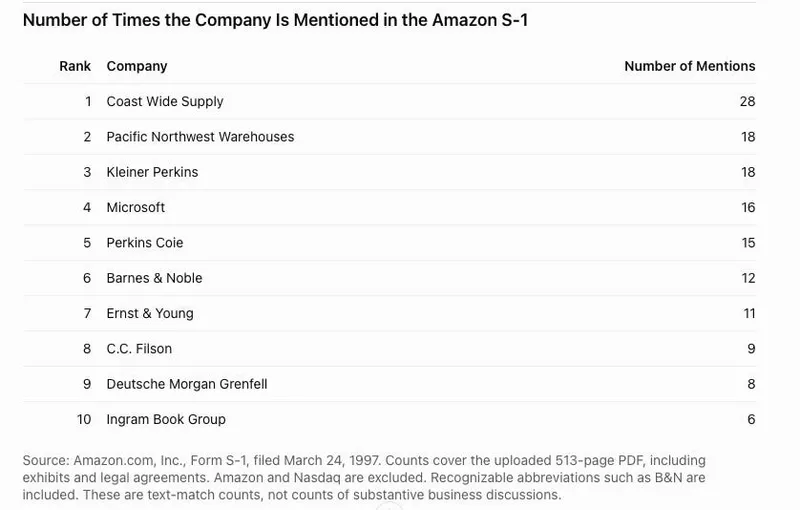
作为对比,谷歌 2004 年的 S-1 中被提及最多的是 Silicon Graphics,共 16 次,原因是双方存在技术许可协议;雅虎被提及 13 次,微软 12 次,且多与搜索产品竞争有关。亚马逊 1995 年的 S-1 中,被提及最多的是仓库出租方 Coast Wide Supply,共 28 次。
来源认为,这种对比说明 Anthropic 与外部公司的关系远比传统 IPO 企业复杂,其招股书描述的更像是一个与多家巨头深度绑定的实体,而非独立经营的公司。
相互借贷与算力承诺
除股权外,信贷关系同样交织。亚马逊向 Anthropic 提供数百亿美元的可转换债务融资,并通过购买 AWS 云计算服务来解锁相关安排。
Anthropic 还向亚马逊、谷歌和微软采购数千亿美元不可取消的计算资源。来源称,这些承诺与股权、债务和分销安排叠加,使各方的财务表现相互牵连。
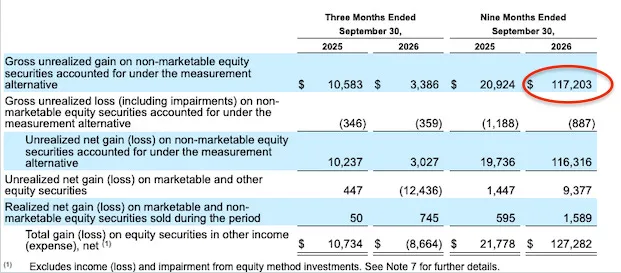
谷歌财报中“非上市股权证券未实现收益总额”一项为 1170 亿美元,来源称其中主要来自对一家私营公司的投资,且这一估值发生在 Anthropic 上市之前。来源推断亚马逊和微软的资产负债表上可能存在类似项目。
云业务增长也与这一关系相关:谷歌云季度营收增长 103% 至 300 亿美元,亚马逊增长 39% 至 460 亿美元,而 Anthropic 是其中的重要客户。来源还提到,SpaceX 的最大客户是 Anthropic。
监管态度的转变
来源回顾称,2019 年前后,微软、苹果、谷歌、Meta、亚马逊各自主导不同业务线,彼此竞争有限。2024 年起,这些公司开始将垄断业务利润投入 AI 资本开支,并交叉投资第三方公司和 neoclouds 等表外实体。
监管机构一度有所行动:Lina Khan 执掌的联邦贸易委员会就 AI 投资重叠展开调查;拜登政府的反垄断部门在谷歌反垄断案补救阶段提出,要求谷歌剥离所持 Anthropic 股份。
来源称,特朗普政府的政策取向不同,侧重鼓励建设数据中心以及十家主要公司及其关联企业之间的投资与交叉投资。Khan 的继任者未继续推进相关调查,反垄断部门也撤回了剥离要求。
来源还提出一个疑问:谷歌拥有 Gemini、芯片、数据中心和独特数据集,却未在 AI 模型前沿占据明显位置。来源推测,若谷歌全力竞争,其非上市股权收益可能从 1170 亿美元降至 100 亿美元,而非在上市后继续上升。
要点
- Anthropic 公开 S-1 招股书草稿
- 谷歌持股约 15%,亚马逊持股 10% 至 12%
- 三家主要分销商销售约 50% 的 Anthropic 产品
- 博通为 420 亿美元借款提供担保
- 谷歌财报中非上市证券未实现收益达 1170 亿美元
正在读取登录状态…
暂无讨论,说说你的看法吧