 Mores
11月11日,港股三大指数集体调整。截至收盘,恒生指数跌0.98%,报24315.92点;科技指数跌1.41%,报4024.06点;国企指数跌1.14%,报8171.45点。
盘面上,以算力通信、具身智能及半导体为代表的“AI+硬件”主线逆势走强;受成本上行压制与终端需求疲软影响,航空运输与汽车股走势疲软。
指数收盘情况
11月11日港股全天走弱,三大指数均以跌幅收盘。恒生指数收报24315.92点,跌幅0.98%;科技指数收报4024.06点,跌幅1.41%,在三大指数中跌幅最大;国企指数收报8171.45点,跌幅1.14%。
从盘面结构看,资金并未全面撤离,而是出现明显分化。算力通信、具身智能及半导体等与人工智能硬件相关的方向获得买盘支撑,航空运输与汽车板块则承压下行,指数整体走弱主要由后者拖累。
光模块与算力链走强
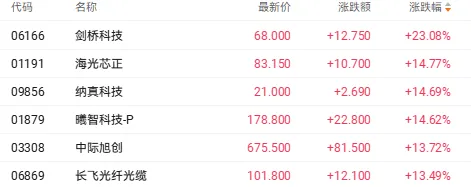
算力通信链条是当日表现最突出的方向之一。剑桥科技(06166.HK)收涨23.08%,海光芯正(01191.HK)涨14.77%,中际旭创(03308.HK)涨13.72%,涨幅在板块内居前。
推动因素来自需求端与业绩端的双重印证。全球AI算力基础设施持续扩容,推升网络传输带宽需求,当前800G光模块已进入大规模交付阶段,1.6T等下一代高速方案的商用推进步伐也明显加快。
业绩层面同样提供支撑。剑桥科技最新三季报显示,公司前三季度营收与归母净利润均实现高增,第三季度单季业绩进一步提速,高速光模块业务已成为拉动其盈利释放的核心增长引擎。
物理AI概念获关注
具身智能相关个股同样获得资金关注。群核科技(00068.HK)收涨7.18%,图达通(02665.HK)涨4.62%,极智嘉-W(02590.HK)涨4.34%。
消息面上,苹果研究团队公开了人形机器人端侧自主控制系统HALO,并搭载于宇树科技G1人形机器人平台。该系统基于仿真训练生成运动控制能力,可在不依赖云端算力的本地设备端自主执行复杂动作。
来源披露的数据显示,该系统在未知家居环境下的任务成功率达到91%,被视为对具身智能在边缘硬件落地应用技术可行性的一次有效验证,也是“物理AI”概念当日受到关注的主要背景。
PCB与存储的行业信号
印制电路板方向同样出现行业层面的利好数据。景旺电子(03228.HK)收涨18.80%,鼎泰科技(01377.HK)涨15.54%,胜宏科技(02476.HK)涨10.18%。
行业调研机构Yole Group在最新发布的《2026年印刷电路板(PCB)行业报告》中指出,AI服务器与高带宽通信设备对多层高频高速板及IC载板规格要求跃升,全球PCB市场规模预计到2031年将达到1400亿美元,年复合增长率达8.1%,产业链优质供应商业绩有望随技术升级持续兑现。
存储方向则传出价格信号。据产业链渠道消息,部分存储头部原厂已口头向渠道商传达企业级颗粒的提价意图,正式提价公函尚未下发,但渠道现货价格已提前异动。核心代理商反馈显示,本轮涨价呈现结构性分化,动力集中于服务器端DRAM合约及企业级SSD产品,消费级NAND闪存尚未全面跟涨。
受此影响,兆易创新(03986.HK)收涨5.08%,江波龙(09976.HK)涨3.97%,澜起科技(06809.HK)涨2.46%。
航空与汽车股承压
航空股当日跌幅居前。中国南方航空股份(01055.HK)跌5.06%,中国东方航空股份(00670.HK)跌4.73%,中国国航(00753.HK)跌4.41%。
直接触发因素是燃油附加费上调。国内航线旅客运输燃油附加费自11月5日起调整,800公里(含)以下航段上调至80元,800公里以上航段上调至140元,环比分别上涨30元与50元。
长江证券研报指出,附加费上调虽有利于航司转嫁航油成本,但直接推高了终端总票价。高频数据显示,截至11月7日,国内7日移动平均含油票价同比上涨12.1%,剔除附加费后的裸票价格同比微降0.5%,国内客运量同比下降3.5%,表明出行需求对总票价上涨的承接弹性偏弱,限制了航司综合收益修复。
汽车股方面,比亚迪股份(01211.HK)跌3.82%,理想汽车-W(02015.HK)跌3.40%,蔚来-SW(09866.HK)跌3.10%。乘联分会最新数据显示,10月全国乘用车市场零售164.3万辆,同比下降27.1%,环比微增1.5%;1-10月累计零售1497.8万辆,同比下降22.3%。
要点
- 恒生指数收跌0.98%,报24315.92点
- 科技指数跌1.41%,国企指数跌1.14%
- 剑桥科技涨23.08%,中际旭创涨13.72%
- 景旺电子涨18.80%,胜宏科技涨10.18%
- 南方航空跌5.06%,比亚迪股份跌3.82%
正在读取登录状态…
暂无讨论,说说你的看法吧