 Mores
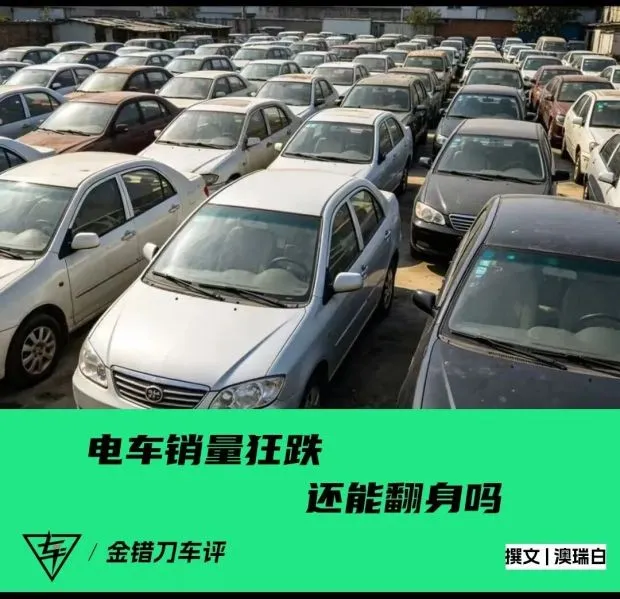
2026年中国新能源车市场明显降温。中汽协数据显示,上半年汽车总销量1501.7万辆,同比下降4.1%,其中国内销量992.1万辆,同比大跌21.1%;新能源零售上半年同比下滑约14%,插混车型跌幅最大。
摩根大通发布52页产业报告,将2026年比作2018年,预测国内乘用车零售将定格在1896万辆,较2025年少21%,2027年再降5%至1801万辆。AlixPartners估计,最终约15家集团将吃走大部分利润,业内预测129个新能源品牌多数撑不到2030年。
销量为何转跌
新能源方面,上半年国内零售同比下滑约14%,其中插混车型跌幅最大,低端小微电动车部分下滑尤为明显。
渗透率并未随零售下滑而回落。报道提到,新能源渗透率仍在60%上下,6月乘用车国内销量占比甚至冲到67.2%。这意味着市场并非完全转向燃油车,而是整体需求收缩得更快。
文章将原因首先归于需求结构变化:早期购车者多属首购,如今主力变成换购用户,而129个新能源品牌、4000多款在售车型在同价位上高度相似,大屏、智驾、通风座椅和续航水平接近,普通品牌难以凭产品差异打动换购人群。用户开始比较三电质保,并关注车企能否活过五年。
政策变化也起了作用。2026年起新能源购置税从全额免征改为减半征收,单车减免上限1.5万元,以旧换新从固定金额改为按车价比例计算并设上限。8万元以下电车对价格最敏感,部分消费者赶在政策切换前集中下单,提前透支了2026年一季度的订单,落地价变化后,原本犹豫的买家转而观望。
价格战与等等党
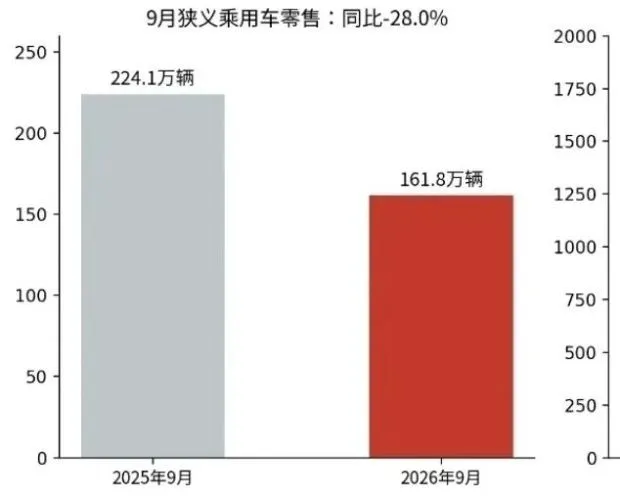
降价并未带来销量。文章称2026年呈现“越降越不买”的局面:车企为完成KPI继续排产,把批发量压向经销商库存,10月前18天零售同比跌13%,批发反而涨5%。
消费者看到上周降8千、这周降1万2,便预期下周还有优惠或赠送电池险,于是普遍成为“等等党”。经销商则卖一台亏一台,越亏越甩,价格战从清库存工具演变为信任危机。
有机构调研显示,用户购买电车的三大顾虑是电池寿命与更换成本、保值率低、公共充电不便,不少人认为“低价等于低质”。文章还提到,威马、高合、哪吒之后留下的约85万辆“孤儿车”,让用户担心购车后车机断网、大灯等配件订不到、品牌退市无人负责。
在这一背景下,比亚迪、特斯拉、吉利、华为系、小米等头部玩家销量压力相对较小,腰部品牌处境尴尬,即便价格更低,用户也不敢轻易下单。
库存车与孤儿车
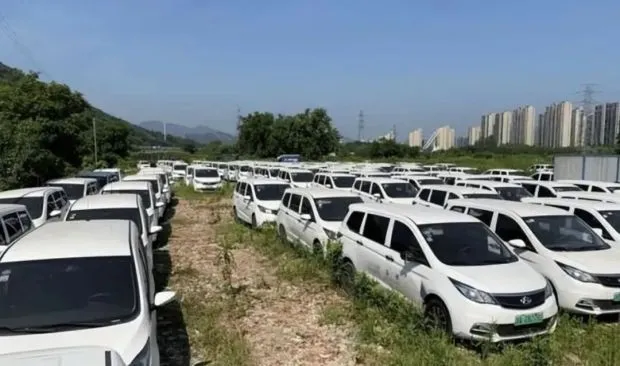
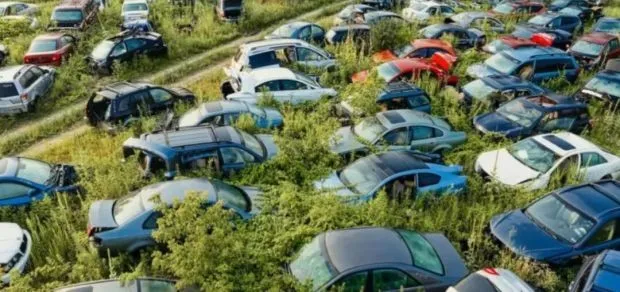
销量下滑后,车辆并未立即消失,而是先从工厂转到经销商,再从展厅转到停车场,成为未上牌的“库存新车”。乘联会数据显示,7月末全国乘用车库存322万辆,新能源经销商端库存压力被点名“较大”。
文章解释,国产车出厂超过90天未售出即算库存车,降价清掉属正常商业操作。但这一轮不同,清库存已变成“出清动作”:头部品牌还能靠金融、返利、区域降价慢慢消化,腰部和濒危品牌则直接清仓甩卖。
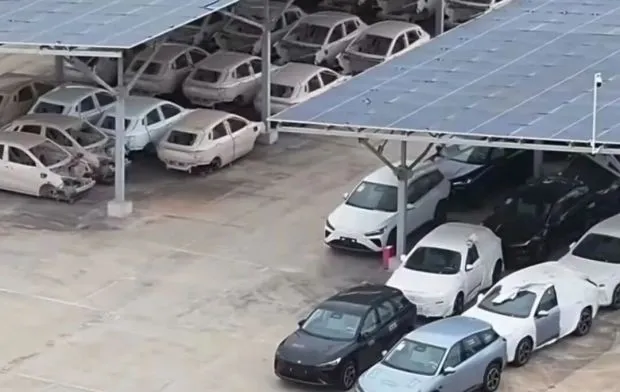
威马、高合、哪吒等品牌出事后,厂区停车场仍停着大批未开票新车,这些车进入破产资产包后走司法拍卖,价格常为原价三到五折。文章举例,有倒闭品牌当年售价18万元以上,司法拍卖中8辆车20万元成交,单车均价2.5万元,且无合格证无发票。二手车商拍下后包装成“0公里准新车”出售,部分抵给供应商、地方平台、租赁公司或网约车队,跑几个月再回流二手市场。
这类车看似让各方各取所需,但风险被提前转嫁给用户:原厂售后体系一旦塌陷,终身质保、三电质保、OTA权益基本作废,销售合同甚至会注明“与厂家纯商品新车有一定出入”;部分退市车型车损险被限制承保,能保也要加价。库存甩得越多,二手市场同款越多,价格越崩,原车主越难出手,反过来又加速形成存量孤儿车。
摩根大通的预测
摩根大通发布了一份52页的产业报告,题为《2027年政策逆风、盈利风险与退出策略》。
文章称,2018年是中国汽车史上首次出现需求负增长,之后连跌三年。摩根大通对下半年的判断是,内地汽车市场需求不会出现有意义的复苏。
文章回顾,2021至2023年是新能源车爆发期,渗透率从5%升至30%以上,比亚迪、蔚来、理想、小鹏集体放量,新品牌几乎每月出现一个,车企一边亏损一边抢份额。
到2026年,渗透率超过50%,增速放慢,销量不涨甚至下滑,补贴退坡,尾部品牌大量退场。文章认为,造车竞争到最后比拼的不是速度,而是能否稳定盈利。
供应商与售后压力
销量压力首先传导至供应商。文章称,车企卖不动时第一反应不是认亏,而是“年降”:常规年降幅度为3%到5%,不少尾部车企压到10%以上,极端目标达16%到20%;账期从60天拉长到90至120天,叠加承兑实际可拖到200多天。供应商需备货700万到1000万元,车型销量不及预期时,备货直接变成库存。
文章还提到出海与售后两条出路。出海并非顺手卖几辆车,而要在本地化生产、合规和售后网点上真正投入;若没有海外质保体系,只是把国内库存车换个地方清仓,最终仍会烂尾。
售后兜底能力则被认为会直接影响新车销售。极越没有彻底变成“孤儿车”,是因为吉利接手了领克网点,合创由埃安接手。文章提出,车企是否有托管方案、是否按车计提售后基金,将成为用户购车时的重要考量。
文章最后写道,现实依然残酷:有预测认为129个新能源品牌多数撑不到2030年,AlixPartners估计约15家集团将吃走大部分利润,新能源车行业正经历又一轮洗牌。
要点
- 上半年汽车国内销量992.1万辆,同比跌21.1%
- 新能源零售上半年同比下滑约14%,插混跌幅最大
- 7月末全国乘用车库存322万辆
- 摩根大通预测2026年乘用车零售1896万辆,较2025年少21%
- 业内预计129个新能源品牌多数撑不到2030年
正在读取登录状态…
暂无讨论,说说你的看法吧