 Mores
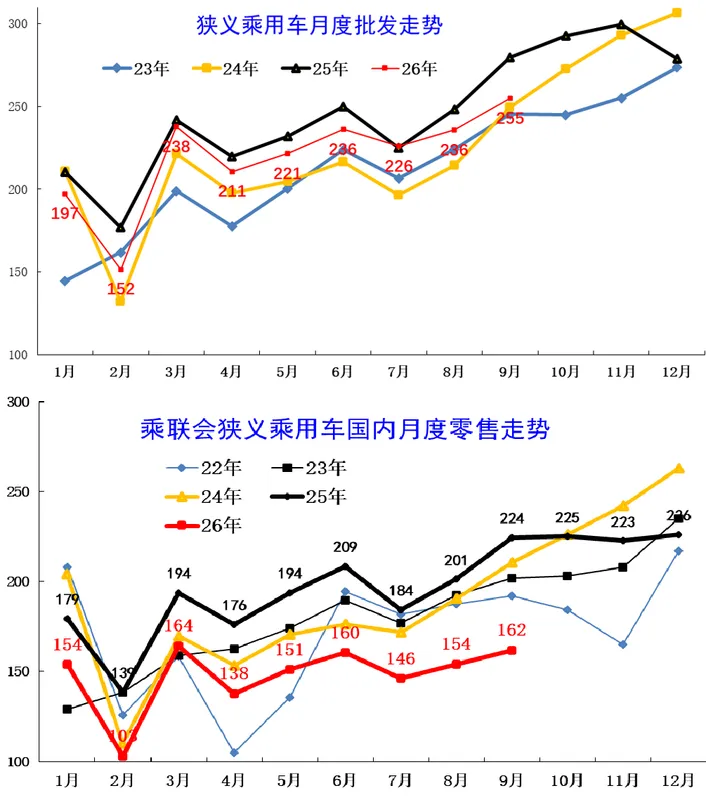
随着9月车市数据收官,2026年国内乘用车市场全年走势基本明朗。根据乘联会数据,9月国内乘用车零售仅162万辆,去年同期为224万辆,同比下滑28%,为今年以来最大单月跌幅;前三季度累计零售1333.4万辆,同比下滑21.7%。
国内零售承压的同时,出口成为主要增量。前三季度奇瑞出口152.75万辆、比亚迪出口130.1万辆,两家构成百万级出口梯队;自主品牌前三季度市占率达66.6%,第三季度单季升至70.2%。
零售大盘持续探底
9月的零售数据是今年车市最冷的一个月。乘联会数据显示,当月国内乘用车零售162万辆,去年同期为224万辆,同比下滑28%,创下今年以来最大单月跌幅,传统的“金九”行情未能出现。
单月大幅下滑叠加此前数月的弱势,前三季度累计零售降至1333.4万辆,同比下滑21.7%。从来源披露的走势看,国内终端需求持续承压,价格战与消费谨慎被认为是销量走弱的重要背景。
与零售端的深度下滑相比,厂商批发端的降幅相对收窄,主要依靠海外市场的爆发支撑。但对比2025年同期数据,批发的同比下滑幅度也在逐月拉大,出口对整体销量的托底作用虽明显,却难以完全对冲国内市场的收缩。
批发十强格局重塑
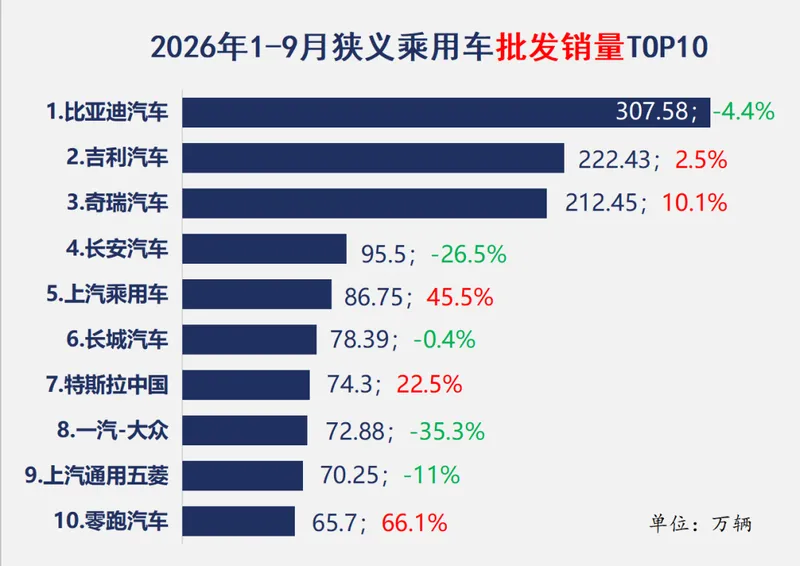
前三季度厂商批发前十榜单的排名和成员均较去年发生变化。比亚迪以307.58万辆位居第一,同比下滑14.4%,是唯一突破300万辆的车企;吉利222.43万辆,同比增长2.5%;奇瑞212.45万辆,同比增长10%。前三强位次基本锁定,前9个月吉利领先奇瑞近10万辆。
第四至第六名分别为长安95.5万辆、同比下滑26.5%,上汽乘用车86.75万辆、同比大涨45.5%,长城78.39万辆、同比微跌0.4%。批发十强前六名全部为自主品牌,上汽乘用车取代长城进入自主第一梯队。
第七至第十名中,特斯拉74.3万辆、同比增长22.5%;一汽-大众72.88万辆、同比下滑35.3%,是前十中跌幅最大的车企,也是仅剩的传统合资品牌;上汽通用五菱70.25万辆、同比下滑11%;零跑65.7万辆、同比大涨66.1%,有望成为首家进入乘用车年度前十的新势力品牌。
零售十强则全员遇冷,仅零跑保持正增长,前三季度零售50.69万辆、同比增长41.7%。比亚迪零售同比下滑33%、奇瑞下滑32.9%、上汽大众下滑31%,一汽-大众、一汽丰田、长安、五菱跌幅均超20%,吉利下滑18.4%,广汽丰田跌幅最小,为11.5%。零售前三为比亚迪、吉利、长安,合资占据四席。
出口双雄与新能源增量
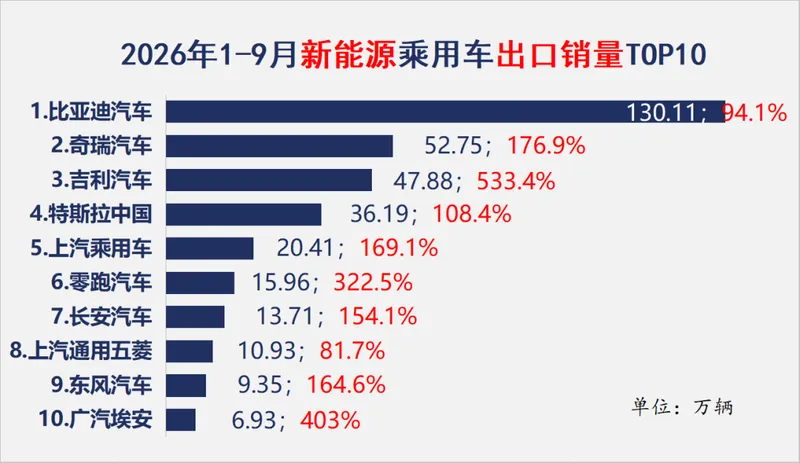
出口是今年车市最主要的增量来源。前三季度百万级出口车企只有两家:奇瑞出口152.75万辆,同比增长64.5%,继续位居中国汽车出口第一;比亚迪出口130.1万辆,同比增长94.1%,增速更高,但截至9月仍落后奇瑞22万辆,全年反超难度较大。
后续梯队差距明显:吉利出口79.39万辆、同比增长169.2%,上汽乘用车62.02万辆、同比增长62.5%,长城41.63万辆、同比增长44.5%,长安为30万辆级,五菱25万辆级,零跑、东风为15万辆级。出口前十除特斯拉外均为自主品牌。
新能源是出口扩张的核心支撑,目前整车出口中新能源占比已逼近50%。头部车企新能源出口增速普遍翻倍:吉利同比增长533.4%,广汽埃安增长403%,零跑增长322.5%,上汽乘用车增长169.1%,东风增长164.6%,长安增长154%,比亚迪新能源出口130万辆、增长94.1%,奇瑞新能源出口52.75万辆、增长76.9%。
新势力改写新能源排位
新能源批发格局顶端较为固化:比亚迪为300万辆量级,吉利为130万辆量级,奇瑞为80万辆量级,三家断层领先。第四名特斯拉74.31万辆,第五名零跑65.71万辆,零跑是新能源前五中唯一的新势力。
部分传统车企新能源业务出现萎缩,长安新能源55.29万辆、同比下滑13.3%,五菱新能源49.02万辆、同比下滑17.2%。上汽乘用车以41.51万辆、同比增长170.4%成为十强中增速第一。新势力中蔚来30万辆、同比增长49%,理想29.34万辆、同比下滑11.2%,来源将理想的下滑归因于增程赛道红利见顶与新车热度周期偏短。
新能源零售前三为比亚迪170万辆、同比下滑33.3%,吉利91.41万辆、同比下滑16.3%,零跑50.69万辆、同比增长41.7%,零跑以微弱优势反超长安的50.12万辆。其后依次为特斯拉、五菱、鸿蒙智行(同比增长35.3%)、蔚来、理想、奇瑞,奇瑞国内新能源终端表现偏弱,勉强守住前十。
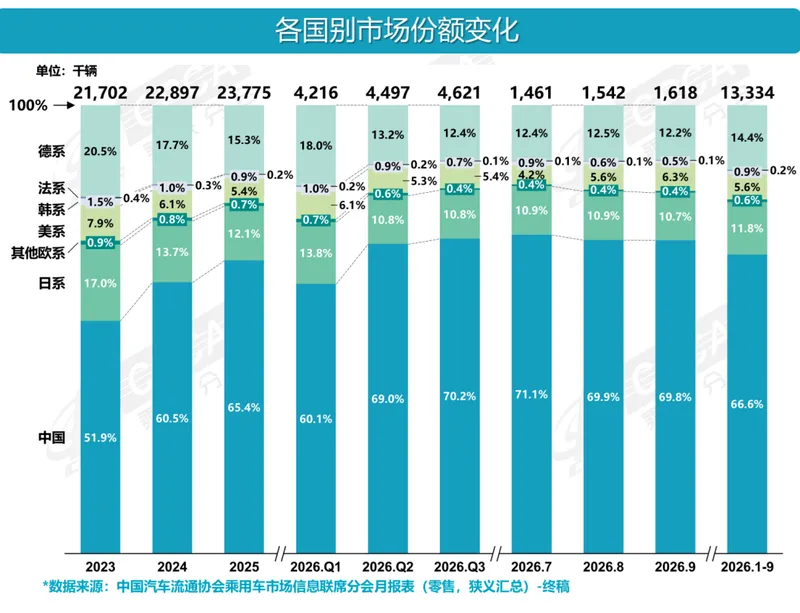
自主与合资份额分化
前三季度自主品牌市占率达到66.6%,第三季度单季升至70.2%,9月单月为69.8%。来源预计全年自主份额将稳定在66%至68%区间,较去年的65.4%提升2至3个百分点。
合资品牌份额集体收缩,德系从15.3%降至14.4%,日系从12.1%降至11.8%。美系是唯一逆势微涨的系别,从5.4%升至5.6%,来源称这与特斯拉及通用的触底修复有关。
来源判断,自主约七成、合资约三成的结构可能成为长期稳态。即便德系、日系后续补齐新能源产品,也更可能是内部结构替换,燃油车份额继续下降,整体大盘难以夺回失地;对车企而言,稳住国内新能源基本盘并拓展海外增量,是维持行业位次的关键。
要点
- 9月乘用车零售162万辆,同比下滑28%
- 前三季度累计零售1333.4万辆,同比下滑21.7%
- 前三季度奇瑞出口152.75万辆,比亚迪出口130.1万辆
- 自主品牌前三季度市占率66.6%,第三季度单季70.2%
- 零跑前三季度零售50.69万辆,同比增长41.7%
正在读取登录状态…
暂无讨论,说说你的看法吧