 Mores
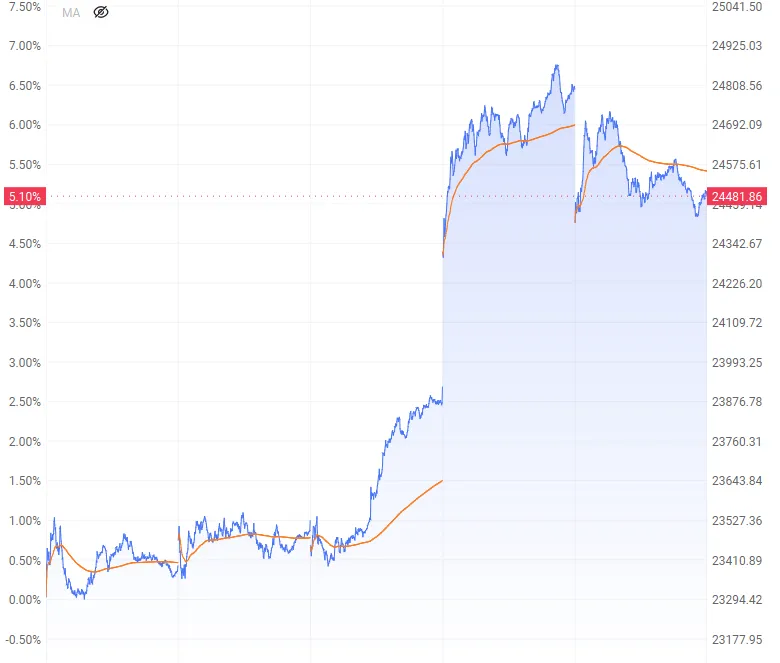
港股三大指数本周集体走强,截至周五收盘,恒生指数累计涨5.10%报24481.86点,恒生科技指数累计涨8.61%报4078.23点,国企指数累计涨5.24%报8274.10点。恒生科技指数由10月30日低点3706点回升至4078点,周四单日涨超5%成为本周反弹的重要节点。
与指数表现形成反差的是,小米集团、腾讯控股和阿里巴巴的卖空规模在10月29日至11月5日间脉冲式放大,多只权重股沽空规模刷新阶段性高位;同期光通信与AI硬件链个股领跌,剑桥科技、中际旭创、智谱本周分别下跌17.38%、15.75%、11.87%。
指数与沽空数据
从周内节奏看,恒生科技指数自10月30日低点3706点起步回升,至周五收于4078.23点,周四单日涨幅超过5%,是本周反弹的关键节点;同期恒生指数也由10月30日低位回升至24500点上方。
小米集团卖空股数由1873.64万股升至1.02亿股,为今年7月底以来最高,卖空金额由4.84亿港元增至31.39亿港元;腾讯控股卖空股数由205.82万股增至739.06万股,创9月22日以来新高,卖空金额由7.90亿港元增至31.39亿港元;阿里巴巴卖空股数由561.56万股升至2496.67万股,创8月25日以来新高,卖空金额由5.43亿港元增至26.83亿港元。
AI硬件链为何回调
市场传导逻辑主要涉及三方面:海外利率环境变化、北美云厂商现金流约束,以及跨市场风险偏好回落。
市场对北美四大云厂商自由现金流承压、部分甚至转负的担忧升温,担心高融资成本可能制约科技巨头的AI算力资本开支增速。与此同时,美股存储与光通信板块回调,叠加供应链变化带来的不确定性,进一步放大恐慌情绪并向港股硬件端传导。
以中际旭创为例,公司三季报业绩保持高增长,但在全球AI硬件风险偏好回落背景下出现“利好出尽”式获利了结;其H股自2026年7月上市以来流动性弱于A股,本周盘中一度跌超11%,跌至616港元附近,创H股上市以来新低,较发行价折价近四成。剑桥科技前三季度净利润大增1.9倍并一度推动股价冲高,随后受板块整体抛压拖累,本周再度大跌超10%,下探至50.90港元的历史新低。智谱作为国产大模型公司之一,对海外AI产业风向和跨市场风险偏好变化较为敏感,情绪传导与抛压更容易放大其股价波动。
机构如何看待云厂商
腾讯控股和阿里巴巴周内累计涨幅均为8%。大和最新研报指出,全球AI Token价格下跌正在重塑产业链价值,具备IaaS底座与应用分发优势的云厂商正成为资金配置的核心方向。
大和重点阐述了差异化逻辑:一方面看好阿里巴巴“云端基础设施+自研芯片+大模型业务”的三位一体协同效应,认为全栈布局有助于在行业价格战中维持成本与技术闭环优势;另一方面看好腾讯控股将智能体Agentic AI产品与自身庞大的生态分发渠道及云业务深度结合,有望在AI应用落地期率先兑现商业价值。
黄金与电池股承压
黄金股方面,中国黄金国际跌6.60%,紫金矿业跌4.56%,紫金黄金国际跌2.57%。高盛大幅下调黄金价格预测,称美联储鹰派转向压制投资者需求,尽管央行购金潮依然强劲,黄金短期上行空间仍受到显著压缩;该行将2026年底目标价从4650美元/盎司下调至4150美元/盎司,2027年底目标价从5400美元/盎司下调至4800美元/盎司。
电池股同样走弱,天齐锂业跌4.21%,宁德时代跌3.70%,赣锋锂业跌3.99%。摩根大通再度下调其覆盖的中国电池股盈利预测,此次调整主要源于单位盈利假设下调,而非出货量预期转弱。
该行与整车厂及储能系统集成商的最新沟通显示,电池相关税费向客户转嫁的难度高于此前假设,客户不愿单纯通过提价吸收税负,更倾向于由产业链共同分担,并推动供应商降本及供应链优化;截至目前,尚无整车厂表示将为抵消电池消费税影响而提高车价。
个股异动
李宁涨5.16%,报收15.48港元。公司于2026年11月5日宣布派发特别股息,每股2.32元人民币,按汇率1人民币兑1.16821港元计算,相当于每股2.71港元。中金公司测算,以公司约25.85亿股普通股股本计算,本次60亿元人民币的特别股息对应李宁当前股价的股息率约18.4%。
鸿腾精密跌14.16%,报收2.91港元。其三季度业绩显示,持续经营的净利润5006.3万美元,同比跌32.7%;归属公司拥有人的全面收入总额为7180.6万美元,同比升53.4%;期内营收及其他经营收入约13.78亿元,同比升4.03%。
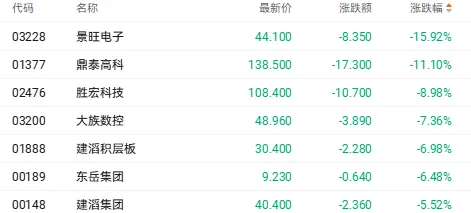
周五当日,受隔夜美股AI相关个股调整影响,科技指数早盘一度跌近3%,收盘恒生指数跌1.27%,科技指数跌1.83%,国企指数跌1.13%。澜起科技跌9.37%,江波龙跌8.55%,兆易创新跌7.74%;PCB与光通信相关个股同步调整,景旺电子跌15.92%,鼎泰高科跌11.10%,胜宏科技跌8.98%,汇聚科技跌13.01%,剑桥科技跌12.67%,海光芯正跌12.14%。消息面上,隔夜美股人工智能相关板块遭遇集中抛售,费城半导体指数单日下跌12%,创2020年以来最大跌幅,风险厌恶情绪随后蔓延至亚太市场,韩国KOSPI指数一度跌超8%。
要点
- 恒生科技指数本周累计涨8.61%,报4078.23点
- 小米卖空股数由1873.64万股升至1.02亿股
- 腾讯卖空金额由7.90亿港元增至31.39亿港元
- 剑桥科技、中际旭创本周分别跌17.38%、15.75%
- 高盛将2026年底金价目标下调至4150美元/盎司
正在读取登录状态…
暂无讨论,说说你的看法吧