 Mores
乘联分会数据显示,1-10月我国新能源乘用车零售约886.9万辆,同比下滑12.9%。10月单月新能源乘用车零售110.9万辆,同比下降13.7%;同期常规燃油乘用车零售53万辆,同比大跌45%。
从车型榜单看,吉利星愿以36.06万辆位居新能源轿车第一,特斯拉Model Y以28.51万辆位居SUV第一。榜单上有同比数据的车型多数下滑,市场由增量转向存量竞争。
整体市场走势
同一个月内燃油车跌幅明显大于新能源车,两类车型的销量结构继续此消彼长。
从累计数据看,今年前10个月新能源乘用车市场大盘处于收缩状态。榜单上有同比数据的车型绝大多数出现下滑,市场已由此前的普遍增长转向存量竞争,一款车型的增量往往对应另一款车型的减量。
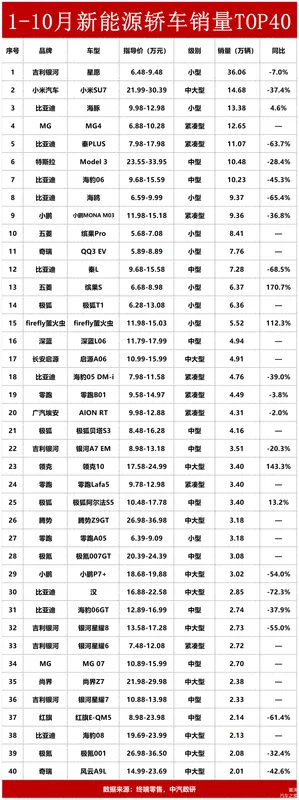
轿车榜:星愿断层领先
新能源轿车榜首位是吉利星愿,1-10月累计36.06万辆,同比微降7%,比第二名多出一倍以上,领先优势明显。
第二名小米SU7累计14.68万辆,同比大降37.4%,仍居该细分市场首位,但下滑幅度同样突出。比亚迪在轿车前十中占据四席,其中海豚13.38万辆,同比增长4.6%,是前十中唯一正增长的车型;秦PLUS为11.07万辆,同比下滑63.7%;第七位的海豹06为10.23万辆,下滑45.3%;海鸥同比下滑65.4%。第十二位的秦L为7.28万辆,下滑68.5%;第三十位的汉为2.85万辆,下滑72.3%。
外资与新势力车型同样承压:特斯拉Model 3累计10.48万辆,同比下滑28.4%;小鹏MONA M03为9.36万辆,同比下滑36.8%。增速名单则由新面孔占据,缤果S同比增长170.7%,领克10增长143.3%,firefly萤火虫增长112.3%。轿车前十中仅有特斯拉Model 3一个外资品牌车型。
SUV榜:Model Y居首
SUV榜头部由特斯拉Model Y领跑,1-10月累计28.51万辆,是榜单中唯一突破20万辆的车型,同比仅降8.7%,也是前三名中唯一的海外品牌车型。
紧随其后的均为自主品牌:方程豹钛7以18.94万辆位列第二,元UP以17.72万辆排在第三,同比增长18.2%;今年3月上市的零跑A10累计17.16万辆,位列其后;理想i6以16.22万辆排在第五;小米YU7以15.03万辆排在第六,同比增长85.9%,是前十中增速最高的车型。
细分市场中,长安启源Q05以14.59万辆拿下紧凑型SUV累计第一,宋Pro以13.14万辆紧随其后;蔚来ES8以11.92万辆位居大型SUV榜首。SUV榜中自主品牌占据多数,外资或合资车型仅有Model Y、铂智3X、别克至境L7三家进入榜单。
比亚迪主力车型下滑
比亚迪在轿车和SUV两个榜单中均有较多车型入列,但原有走量主力普遍下滑。轿车方面,秦PLUS、海豹06、海鸥、秦L、汉的同比跌幅从45.3%到72.3%不等,其中汉的跌幅最大。
SUV方面走势类似:元PLUS同比下滑50%,宋L DM-i、银河星舰7的跌幅均在六成以上;与此同时,海狮06同比增长70.2%,海狮05 DM-i增长87.2%,新车在填补老车型销量下滑留下的缺口。
从榜单结构看,比亚迪在数量上仍是入榜车型较多的品牌,但销量贡献正从上市较早的主力车型向新车型转移。
新车型与高端市场
新车型成为榜单中的主要增量来源。轿车端的缤果S、领克10、firefly萤火虫增速均超过100%;SUV端的小米YU7、海狮06、海狮05 DM-i、元UP也保持增长,其中多款为今年新上市或上市时间不长的产品。
高端市场下滑更为明显:问界M9同比下滑33.9%,问界M8下滑67.9%,理想L6下滑56.7%。
零跑采取多车型布局,A10、B10、B01、C11、C16、D19六款车全部进入榜单,合计约41.9万辆,以多款车型分散单一车型的波动风险。整体来看,市场已无普遍上涨,销量在车型之间的转移更为明显。
要点
- 1-10月新能源乘用车零售约886.9万辆,同比降12.9%
- 10月新能源乘用车零售110.9万辆,同比降13.7%
- 10月常规燃油乘用车零售53万辆,同比降45%
- 吉利星愿累计36.06万辆,居新能源轿车榜首
- 特斯拉Model Y累计28.51万辆,为SUV榜唯一破20万辆车型
正在读取登录状态…
暂无讨论,说说你的看法吧